
Cursos de Pessoa - FAQ
1o Qual é o equivalente de moeda fiat mínimo e máximo que posso emprestar em ativos digitais
O montante mínimo de empréstimo que você pode retirar é:
- 50 USD em moedas estáveis (USDT, USDC), ou USDx*
- 500 USD Para transferências bancárias
O montante máximo do empréstimo é 2,000,000 USD por dia.
*Residentes da Alemanha e da Lituânia que se registam no ou após 30 de junho de 2026, recebem crédito desembolsado à sua conta Nexo em USDx, com a opção de converter posteriormente para USDC.
2o Quais moedas estão disponíveis para a retirada do empréstimo
Você pode retirar um empréstimo Nexo em ativos digitais e receber o equivalente de moeda fiat de EUR, GBP ou USD através Transferência bancária. Alternativamente, você pode solicitar um empréstimo em Establecônios (USDT ou USDC) O montante emprestado é adicionado ao seu Economia em carteira onde você pode trocá-lo por outra criptomoeda ou FIATx se quiser. Independentemente da moeda de retirada do empréstimo selecionada, o empréstimos excedentes totais são exibidos em XUSD Em que o Reembolsos de linha de crédito e a tela.
Notas de:
- Os empréstimos em USDT não estão disponíveis para residentes dos países do EEE.
- Residentes da Alemanha e da Lituânia que se registam no ou após 30 de junho de 2026, recebem crédito desembolsado à sua conta Nexo em USDx, com a opção de converter posteriormente para USDC. Os clientes que se registaram antes dessa data não são afetados.
3 . Quanto tempo leva para obter aprovação para um empréstimo Nexo
Empréstimos criptografados Nexo geralmente são aprovados automaticamente, mas devido a KYC, AML e outros requisitos de segurança, pode levar até 1 dia de negócio para aprovar o seu empréstimo em alguns casos.
4 . Você realiza verificações de crédito e um empréstimo Nexo afetará meu pontuação de crédito
Um dos benefícios dos empréstimos Nexo é a ausência de cheques de crédito. Além disso, os seus dados de empréstimo não são comunicados a agências de crédito, o que significa que seu punho de crédito não será afetado de qualquer forma.
5 . Quanto rapidamente receberemos os fundos
O tempo de processamento dos empréstimos de Nexo depende da moeda do empréstimo que você seleciona e do tipo de transferência:
Transferências bancárias:
- Transferência local: Dia de negócios / Next Business Day
- Transferência Internacional: 1 a 5 dias de trabalho
Moedas de capital (USDT e USDC)
- Até alguns minutos para ver os fundos emprestados em sua carteira de poupança.
Nota de: Nosso parceiro bancário processará transferências bancárias apenas nos dias de negócios.
6 . Qual é a taxa de juros em meu empréstimo Nexo
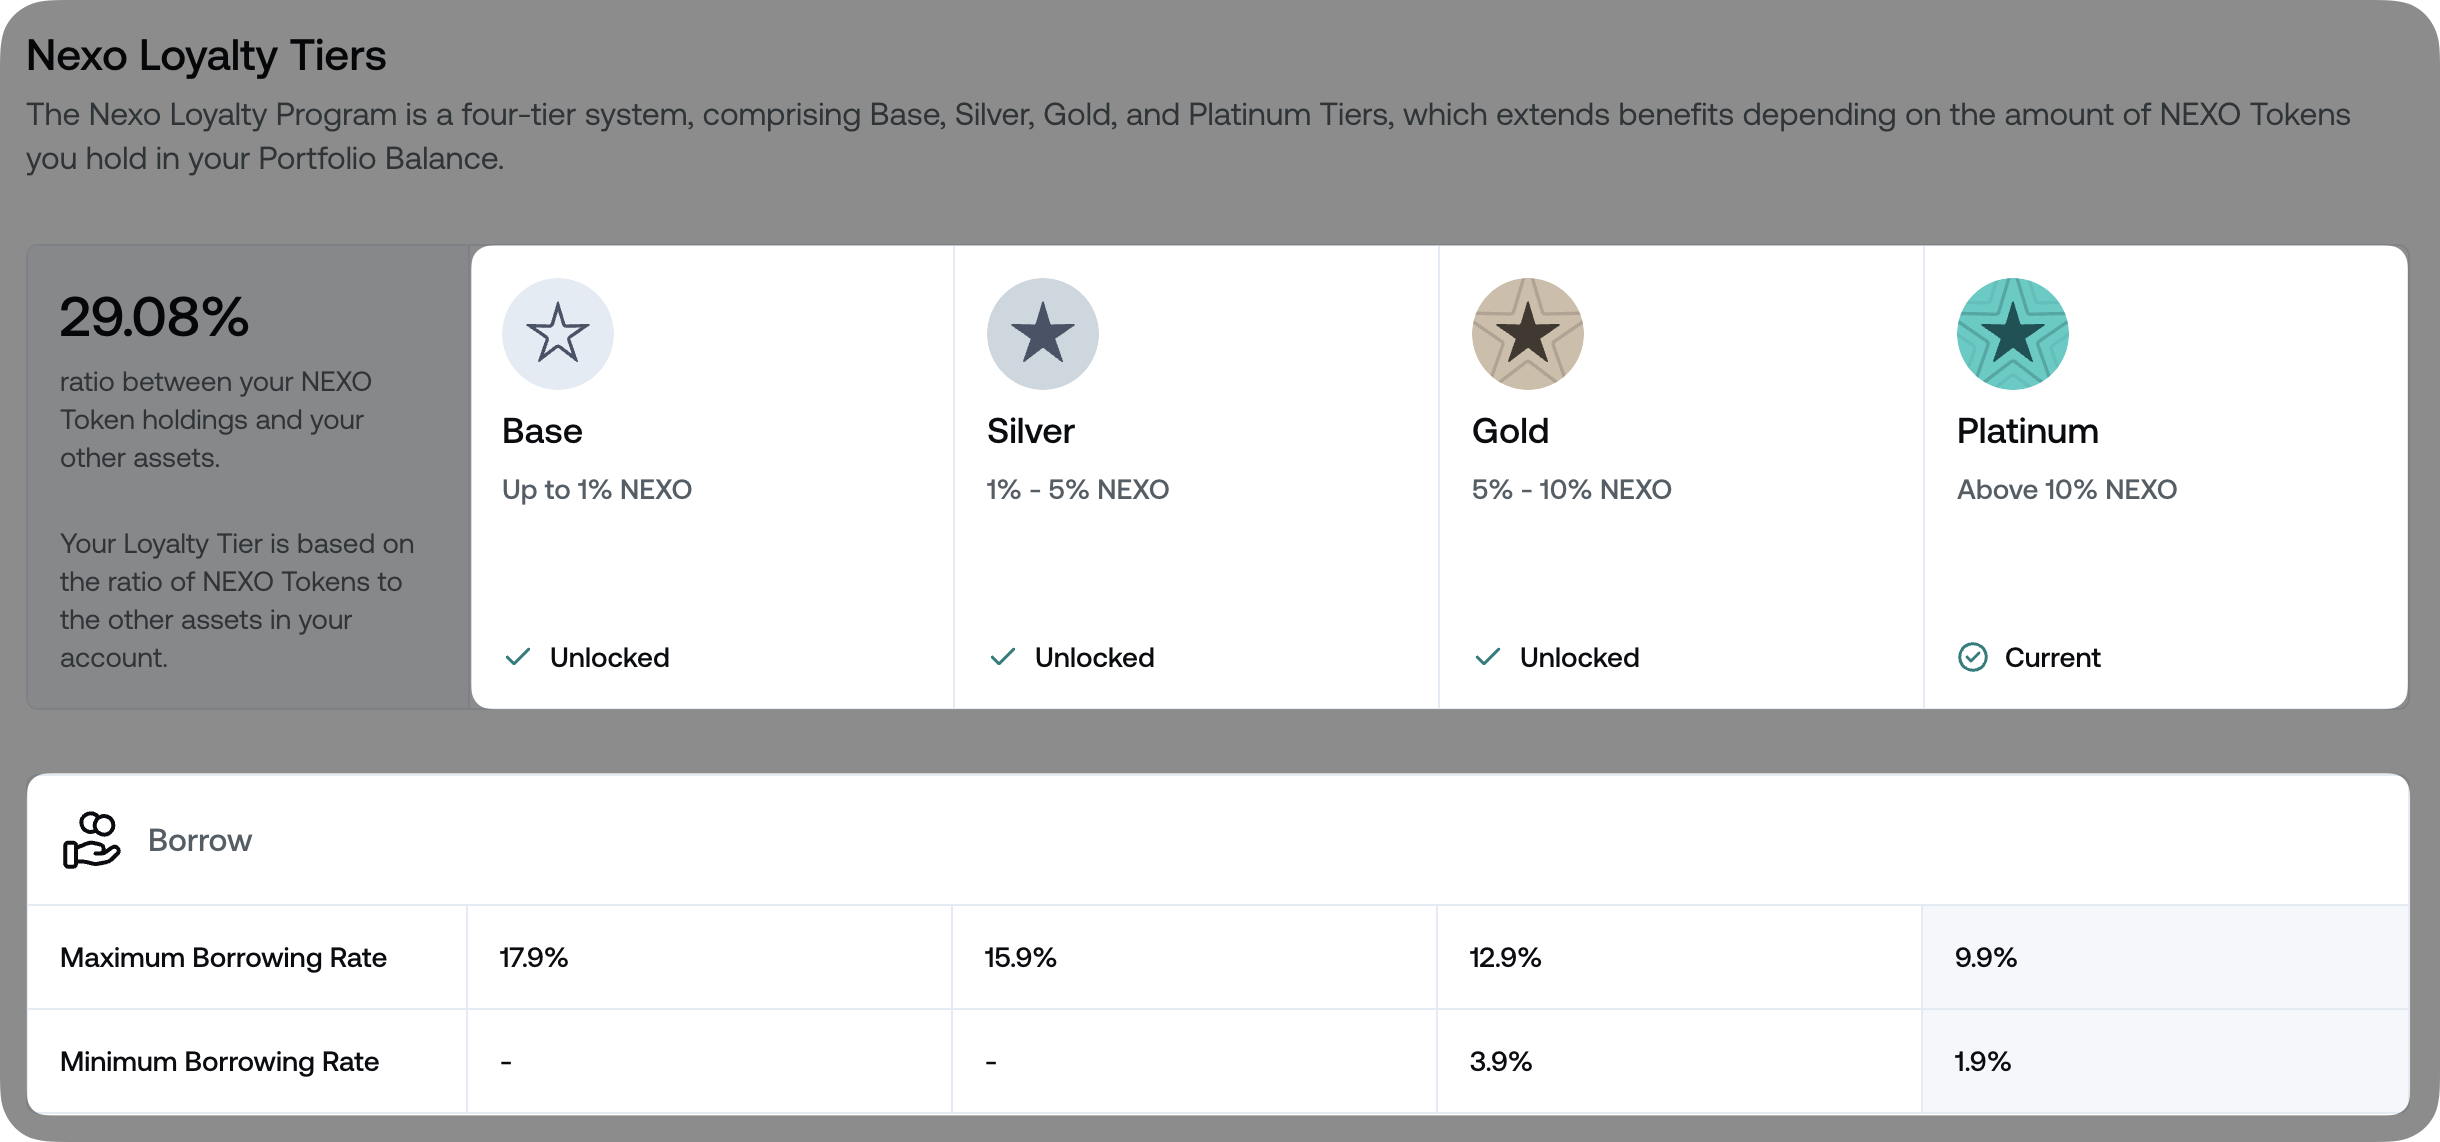
O valor do empréstimo é baseado no seu Loialidade nível* E o equilíbrio do portfólio. Seu nível de fidelidade, por sua vez, é determinado pela proporção de Tokens NEXO em relação ao resto do seu portfólio. Tenha em mente que a taxa de juros do empréstimo muda dinâmicamente se o seu nível de fidelidade muda enquanto você tem um empréstimos excepcionais.
Abaixo, fornecemos uma visão geral detalhada das taxas de juros aplicáveis a cada cenário.
Balanço de carteira abaixo de US $ 5 000 (Sem prejuízo do índice de tokens) - 17.9%
Balanço de carteira acima de US $ 5 000 (O programa de fidelidade está desbloqueado):
- Base (Não há tokens de NEXO) - 17.9%
- prata (Al menos 1% de tokens NEXO contra o resto do seu portfólio) – 15.9%
- Ouro (Al menos 5% de tokens NEXO contra o resto do seu portfólio) – 11,9% ou 12,9%Dependendo da sua jurisdição
- Platão (Al menos 10% de tokens NEXO contra o resto do seu portfólio) – 9.9%
* Você precisa manter um saldo de portfólio de pelo menos US $ 5.000 em valor para acessar o nosso Programa de Lealdade e aproveitar as taxas de juros mais baixas no seu empréstimo. Você pode aprender mais em Este artigo.
Exemplo Para ilustrar como funciona o juros do empréstimo Nexo, vamos explorar o seguinte exemplo em que você cai no Platinum Loyalty Tier associado com uma taxa de juros anual de 9,9 %:
Dia 1 Você empresta US$ 100.000 da Nexo’s Credit Line.
Dia 2 : O juros diários de US$ 27,50 são aumentados. Seu empréstimo total Nexo torna-se $100,000 (principal) + $27.50 (dia de juros diários 2) = $100,027.50.
Dia 3: Interesse diário no valor de US $ 27.51 é aumentado. Seu empréstimo total Nexo torna-se $100,000 (principal) + $27.50 (dia de juros diários 2) + $27,51 (dia do juros 3) = $100,055.01.
Como você pode ver, o juros do empréstimo é calculado dia a dia, refletindo seu nível de fidelidade. Para demonstrar isso, suponha que no dia 4, você está no Silver Loyalty Tier, onde sua taxa de juros anual é de 15,9%:
Dia 4 : O juros diários de US$ 44,19 são aumentados. Seu empréstimo Nexo total torna-se $100,000 (principal) + $27.50 (dia de juros diária 2) + $27,51 (dia diária de juras 3) + $44.19 (dia do juros 4) = $100,099.20.
7 . Como posso obter um desconto sobre a taxa de juros
Graças ao nosso Líneas de crédito de baixo custo Você pode beneficiar de taxas de empréstimo anuais reduzidas no Platão e Ouro 3o - Lojalidade*Em segundo lugar, enquanto o Empréstimo para valor A taxa (LTV) em sua carteira de crédito permanece abaixo de 20%.
* Você deve manter um saldo de portfólio de pelo menos US $ 5.000 em valor para acessar nosso Programa de Lealdade com seus perks, incluindo obter um desconto sobre a taxa de juros do empréstimo.
O Platão:
- A TV abaixo de 20%: 1.9%
- A TV acima de 20%: 9.9%
Ouro →
- A TV abaixo de 20%: 3.9%
- A TV acima de 20%: 11,9% ou 12,9%Dependendo da sua jurisdição
Exemplo de:
Valor do NEXO: US$ 1.000.
Valor total do portfólio, exceto NEXO: US$ 10.000.
Ratio de NEXO vs Resto dos Ativos: 1.000 USD / 10.000 USD * 100 = 10%.
A fidelidade é a: Platinum.
Empréstimo excelente: 500 xUSD.
Valor colateral total no bolso de crédito: US$ 4.500.
LTV de carteira de crédito: 500 USD / 4.500 USD * 100 = 11%.
Seu LTV de carteira de crédito é abaixo de 20%, e você está no nível Platinum, então sua taxa de empréstimo é 1.9%.
8o O prédio do Nexo tem data de maturidade
A maturidade padrão de um empréstimo Nexo é Um ano. No entanto, se você não o reembolsar até então, o empréstimo será automaticamente estendido para outro ano (o número de tais extensões será ilimitado). Por favor, note que a data de maturidade é resetada cada vez que você tomar um novo empréstimo.
9o Quais são as especificidades do meu empréstimo Nexo
Não há pagamentos mensais ou trimestrais fixos. Você pode seguir um horário de reembolso que é mais adequado para você e reembolsar o seu empréstimo parcial ou em total à sua conveniência.
Uma taxa de juros combinada, determinada pelo seu Loialidade nível e seu Balanço de Portfólio, é aplicado aos fundos que você retirar da sua Linha de Crédito. Para saber mais sobre os nossos créditos, Clique aqui.
Notícia Se você reembolsar o seu empréstimo Nexo dentro de 45 dias do último retorno, a taxa de juros anual padrão de 17,9% será aplicada ao montante reembolso para o resto do período de 45 días, independentemente do seu atual nível de fidelidade. Esta informação também está disponível na tela de reembolso da linha de crédito:

10 . Posso tirar mais de um empréstimo Nexo ao mesmo tempo
Você pode retirar da sua linha de crédito disponível tantas vezes quanto você quiser, desde que você tenha o suficiente colateral em sua conta para reembolsar o empréstimo Nexo. Quando você solicitar um novo empréstimo, os ativos criptográficos podem ser transferidos automaticamente da carteira de poupança para a carteira do crédito se o colateral em sua carteira não for suficiente para apoiar o empréstimos.
Você também pode dividir seu empréstimo em Líneas de Crédito Separadas - por exemplo, linhas de crédito dedicadas para compras de modo de crédito do Nexo Booster e do Nexó Card, cada uma com sua própria carteira colateral. Você pode aprender mais Aqui.
11 de Eu tenho que pagar imposto sobre meu empréstimo Nexo ou o criptomoeda usado como colateral
Você pode ser obrigado a pagar um imposto sobre seu lucro quando, por exemplo, você vende um ativo para um lucro. Além disso, dependendo da sua jurisdição e da natureza do ativo, emprestar contra ele pode trazer vantagens fiscais em comparação com a venda.
Ao considerar quaisquer obrigações fiscais, financeiras e contabilísticas, tal relatório permanece exclusivamente a sua responsabilidade como cliente individual. A Nexo e suas afiliadas não fornecem aconselhamento fiscal, legal ou contabilístico.
Este artigo não tem por objetivo fornecer tal e não deve ser confiado para aconselhamento fiscal, legal e contabilístico. Você deve sempre consultar seus consultores fiscais, legais e contabilísticos antes de participar de qualquer transação.
12 O Como o Nexo é diferente do empréstimo de margem
Ao contrário do comércio de margem, onde os fundos emprestados servem como colateral, você pode usar seu Nexo empréstimo criptografado para qualquer finalidade que você gostar sem ter que bloquear os fundus recém-prestados como colateral.
13 . O que são linhas de crédito separadas e como elas funcionam
Líneas de crédito separadas permitem que você divida seus empréstimos no Nexo em linhas de crédito gerenciadas de forma independente. Cada linha de crédito tem sua própria carteira colateral, empréstimo excepcional, juros e fluxo de reembolso, então a atividade de um produto não afeta os outros.
As linhas de crédito disponíveis são:
- Clássico Sua linha de crédito padrão, funciona como hoje. Por padrão, todas as atividades de empréstimo, Booster e Nexo Card de crédito permanecem aqui a menos que você abra uma linha dedicada.
- Boostador Uma linha de crédito dedicada para o seu Nexo Booster trata com sua própria carteira colateral.
- Nexo Card Uma linha de crédito dedicada para as compras do seu Nexo Card em modo de crédito, com sua própria carteira colateral.
- Zero-interest Credit: Um produto separado, de duração fixa com sua própria carteira colateral, mostrado ao lado das outras linhas de crédito no Credit Hub.
Para Booster e Nexo Card, abrir uma linha de crédito dedicada é opcional - se você não, essa atividade permanece na sua linha de créditos clássicos. O crédito de zero juros opera sempre em sua própria linha de crédito separada.
Abrir uma linha de crédito dedicada
Abrir uma linha de crédito dedicada Booster ou Nexo Card é opcional. Quando você iniciar um acordo de Booster ou acessar a tabula do cartão Nexo, você pode optar por abrir uma linha de crédito dedicada para esse produto. Você também pode abrir um do Credit Hub na aplicação Nexo ou o menu de empréstimos de gestão na plataforma web. Se você não abrir uma linha dedicada, a transação será processada na sua linha de crédito clássico.
Quando você abre uma linha de crédito dedicada, um novo bolso colateral é criado para ele. Você pode então financiar essa carteira transferindo ativos de sua carteira de poupança.
O que acontece com os meus empréstimos existentes
Qualquer empréstimo extraordinário que você tenha tido antes de Seis Líneas de Crédito se tornar disponível – incluindo empréstimos de promoções de Booster ou compras de cartão Nexo – permanece na sua linha de crédito clássica. A separação só se aplica a novos negócios de Booster e transações de modo de crédito do Nexo Card realizadas após abrir uma linha de crédito dedicada. Não é necessário mover ou dividir empréstimos existentes.
Carteiras e transferências colaterais
Cada linha de crédito tem sua própria carteira colateral. Quando você transferir ativos, você escolhe qual carteira colateral para movê-los para dentro. Os fundos são transferidos da sua carteira de poupança para a carteira colateral escolhida, e qualquer excesso colateral pode ser transferido de volta para a sua carteiro de pouparça. Transferências entre carteiras colaterais separadas não estão disponíveis.
Empréstimo por linha de crédito
Transferência colateral automática, desbloqueio de poupanças a tempo fixo e empréstimos a baixo juros são configurados separadamente para cada linha de crédito. Transferência colateral automática e bloqueio de poupanças a tempo fixo também estão disponíveis para a linha de crédito do Booster. Empréstimo de baixo juros não está disponível para a linha de crédito do Booster. Nenhum dos três ajustes se aplica ao crédito de juros zero. Aprenda mais em Como gerenciar suas linhas de crédito.
Repações
Quando você faz um reembolso, você primeiro escolhe qual linha de crédito você quer reembolsar. Você pode então escolher o ativo de reembolso e o montante exato do reembolsamento.
Interessado
Os juros diários e qualquer juros adicionais são calculados, rastreados e cobrados de forma independente por linha de crédito.
Reembolsos automáticos e restrições de conta
Os reembolsos automáticos de empréstimos aplicam-se a cada linha de crédito independentemente. Se uma linha de crédito está sujeita a um reembolso automático, suas outras linhas de crédito podem ainda permanecer disponíveis para gerenciar enquanto estão em boa saúde. Algumas funcionalidades da conta podem não estar disponíveis enquanto qualquer reembolso automático está em andamento.
Linhas de crédito personalizadas para clientes privados Nexo
Se você tem um gerente de relacionamento atribuído, você pode solicitar linhas de crédito adicionais com termos negociados pelo seu gerente. Estes aparecem dentro de sua linha de crédito clássico como separados cartões de empréstimo excepcionais com suas próprias opções de emissão de emendas.
14 . Como gerenciar suas linhas de crédito
Cada linha de crédito tem suas próprias configurações que ajudam você a manter seu empréstimo saudável e gerenciar os custos de empréstimos. Você pode ajustá-los para cada linha de crédito separadamente em Atualização da linha de crédito no aplicativo Nexo ou em Sete de empréstimo Na plataforma Nexo. As três configurações abaixo trabalham juntos. Não estão disponíveis para crédito de zero juros.
Transmissão colateral automática
Quando o valor do seu colateral cai, o seu relatório LTV aumenta. Transferência colateral automática mova uma porção de sua criptografia da carteira de poupança (Economia flexível) para a carteira colateral dessa linha de crédito para melhorar a saúde do seu empréstimo. A configuração é em default e cria um buffer extra contra reembolsos automáticos de empréstimos. Aprenda mais em Este artigo.
Desbloquear a poupança fiável
O desbloqueio de poupanças de tempo fixo é uma configuração opcional que adiciona uma segunda camada de suporte. Se você estiver em risco de reembolsos automáticos, a Nexo pode desbloquear os ativos detidos em Poupanças de Tempo Fijo e movê-los para a carteira colateral da linha de crédito. Isso só acontece depois que todas as criptografia disponíveis em Economia Flexível foram transferidas, e Transferência colateral automática deve estar em curso para a mesma linha de crédito. O interesse aumentado em um prazo desbloqueado é perdido. Aprenda mais em Este artigo.
Empréstimo de baixo juros
O empréstimo de baixo juros está disponível para clientes do Gold e Platinum Loyalty Tier. Ele monitora a relação LTV da sua carteira de crédito e, se ela vai acima de 20%, move os ativos de Flexible Savings para mantê-lo abaixo desse nível. Esta configuração requer transferência colateral automática para a mesma linha de crédito e não está disponível para a linha de créditos do Booster. Aprenda mais em Este artigo.
15 . Notas importantes
- O interesse é adicionado ao seu saldo extraordinário diariamente às 00:00 UTC.
- O juros aplicados aos empréstimos é composto, isto é, ele é calculado tanto sobre o capital inicial quanto sobre o juros acumulados.
- O custo mínimo é de 0,01 xUSD.
- Os juros adicionais gerados por fazer um reembolso precoce são adicionados ao seu saldo de empréstimo excepcional e, como tal, não podem ser reembolsados usando tokens NEXO.
- Tanto as transferências SWIFT como Fedwire são suportadas para retirar em dólares. No entanto, a disponibilidade do método de transferência Fedwire depende do seu país de residência.
- Quando termos como "a partir" ou "a seguir" são usados para designar limites, a realização destes limites máximos ou mínimos pode ser condicional para ações adicionais ou cumprimento de certos critérios e requisitos que podem não ser alcançáveis por todos os clientes.