
El preu de la renda - FAQ
1 Quin és l'equivalent de moneda fiat mínim i màxim que puc prestar en els actius digitals
El valor mínim de la prestació que es pot retirar és:
- 50 USD en monedes estables (USDT, USDC), o USDx*
- 500 USD Per a transferències bancàries
El màxim de la quantitat de préstec és 2,000,000 USD per dia.
* Els residents d'Alemanya i Lituània que es registren el 30 de juny de 2026 o després d'aquest, reben el crèdit desemborsat al seu compte Nexo en USDx, amb l'opció de convertir-se posteriorment en USDC.
2 El Quines monedes estan disponibles per a la retirada del préstec
Podeu retirar un préstec Nexo en actius digitals i rebre l'equivalent de moneda fiat d'EUR, GBP o USD a través de la vostra targeta. Transferència bancària El Alternativament, es pot sol·licitar un préstec en Establecòins (USDT o USDC) La quantitat que es paga s'afegeix a la teva El pagament de la cartera, on es pot canviar per una altra criptomoneda o FIATx si voleu. Independentment de la moneda de retracte del préstec seleccionada, el préstec total es mostra en XUSD En el Reemborsament de la línia de crèdit El pantalla.
Notes de:
- Els préstecs en USDT no estan disponibles per als residents dels països de l'EEE.
- Els residents d'Alemanya i Lituània que es registren el 30 de juny de 2026 o després d'aquest, reben el crèdit desemborsat al seu compte Nexo en USDx, amb l'opció de convertir-se posteriorment en USDC. Els clients que s'hagin registrat abans d'aquesta data no estan afectats.
3 Quant de temps triga per obtenir l'aprovació per a un préstec Nexo
Els préstecs de Nexo amb cripto-suport són generalment aprovats automàticament, però a causa de KYC, AML i altres requisits de seguretat, pot trigar fins a 1 dia de treball per aprovar el seu préstec en alguns casos.
4 El Es realitzen les comprovacions de crèdit i afectarà un préstec Nexo el meu puntuació de crèdits
Un dels beneficis dels préstecs de Nexo és l'absència de controls de crèdit. A més, les seves dades de préstec no es donen a les agències de crèdit, el que significa que la seva puntuació de crèdits no serà afectada de cap manera.
5 El Quant de ràpid rebrà el fons
El temps de processament dels préstecs de Nexo depèn de la moneda del préstec que seleccioneu i el tipus de transferència:
Transferències bancàries:
- Transferència local: El mateix/El proper dia de treball
- Transferència internacional: 1 a 5 dies de treball
Els monedes estable (USDT i USDC)
- Fins a pocs minuts per veure els diners emprats en la seva caixa d'estalvis.
Nota de: El nostre soci bancari només procedeix a les transferències bancàries en dies de treball.
6 Quin és el tipus d'interès en el meu préstec Nexo
La taxa d'interès del préstec es basa en la seva Lojalitat Terrestre* i el balanç del portfolio. El seu nivell de lleialtat, a la seva volta, es determina per la proporció de NEXO Tokens respecte al restant del seu portfolio. Tenir en compte que el tipus d'interès del préstec canvia dinàmicament si el seu nivell de lleialtat canvia mentre que vostè té un préstec excel·lent.
A continuació, proporcionem una visió detallada dels tipus d'interès aplicables a cada escenari.
El balanç del portfolio inferior a 5.000 dòlars (perquè no hi ha una relació de tokens) 17.9%
Balanç de portfoli superior a 5.000 dòlars (El programa de lleialtat està desbloquejat):
- Base (No hi ha cap tipus de xifra) 17.9%
- Plata (Almenys 1% de tokens NEXO contra la resta del seu portfolio) - 15.9%
- El Déu (almenys 5% de tokens NEXO contra la resta del seu portfolio) - 9,9 % o 12,9 %Depenent de la seva jurisdicció
- Platí (Almenys 10% de tokens NEXO contra la resta del seu portfolio) - 9.9%
* Cal mantenir un balanç de portfolio d'almenys $ 5.000 en valor per accedir al nostre Programa de Loyalitat i aprofitar les taxes d'interès més baixes sobre el seu préstec. Podeu aprendre més en Aquest article.
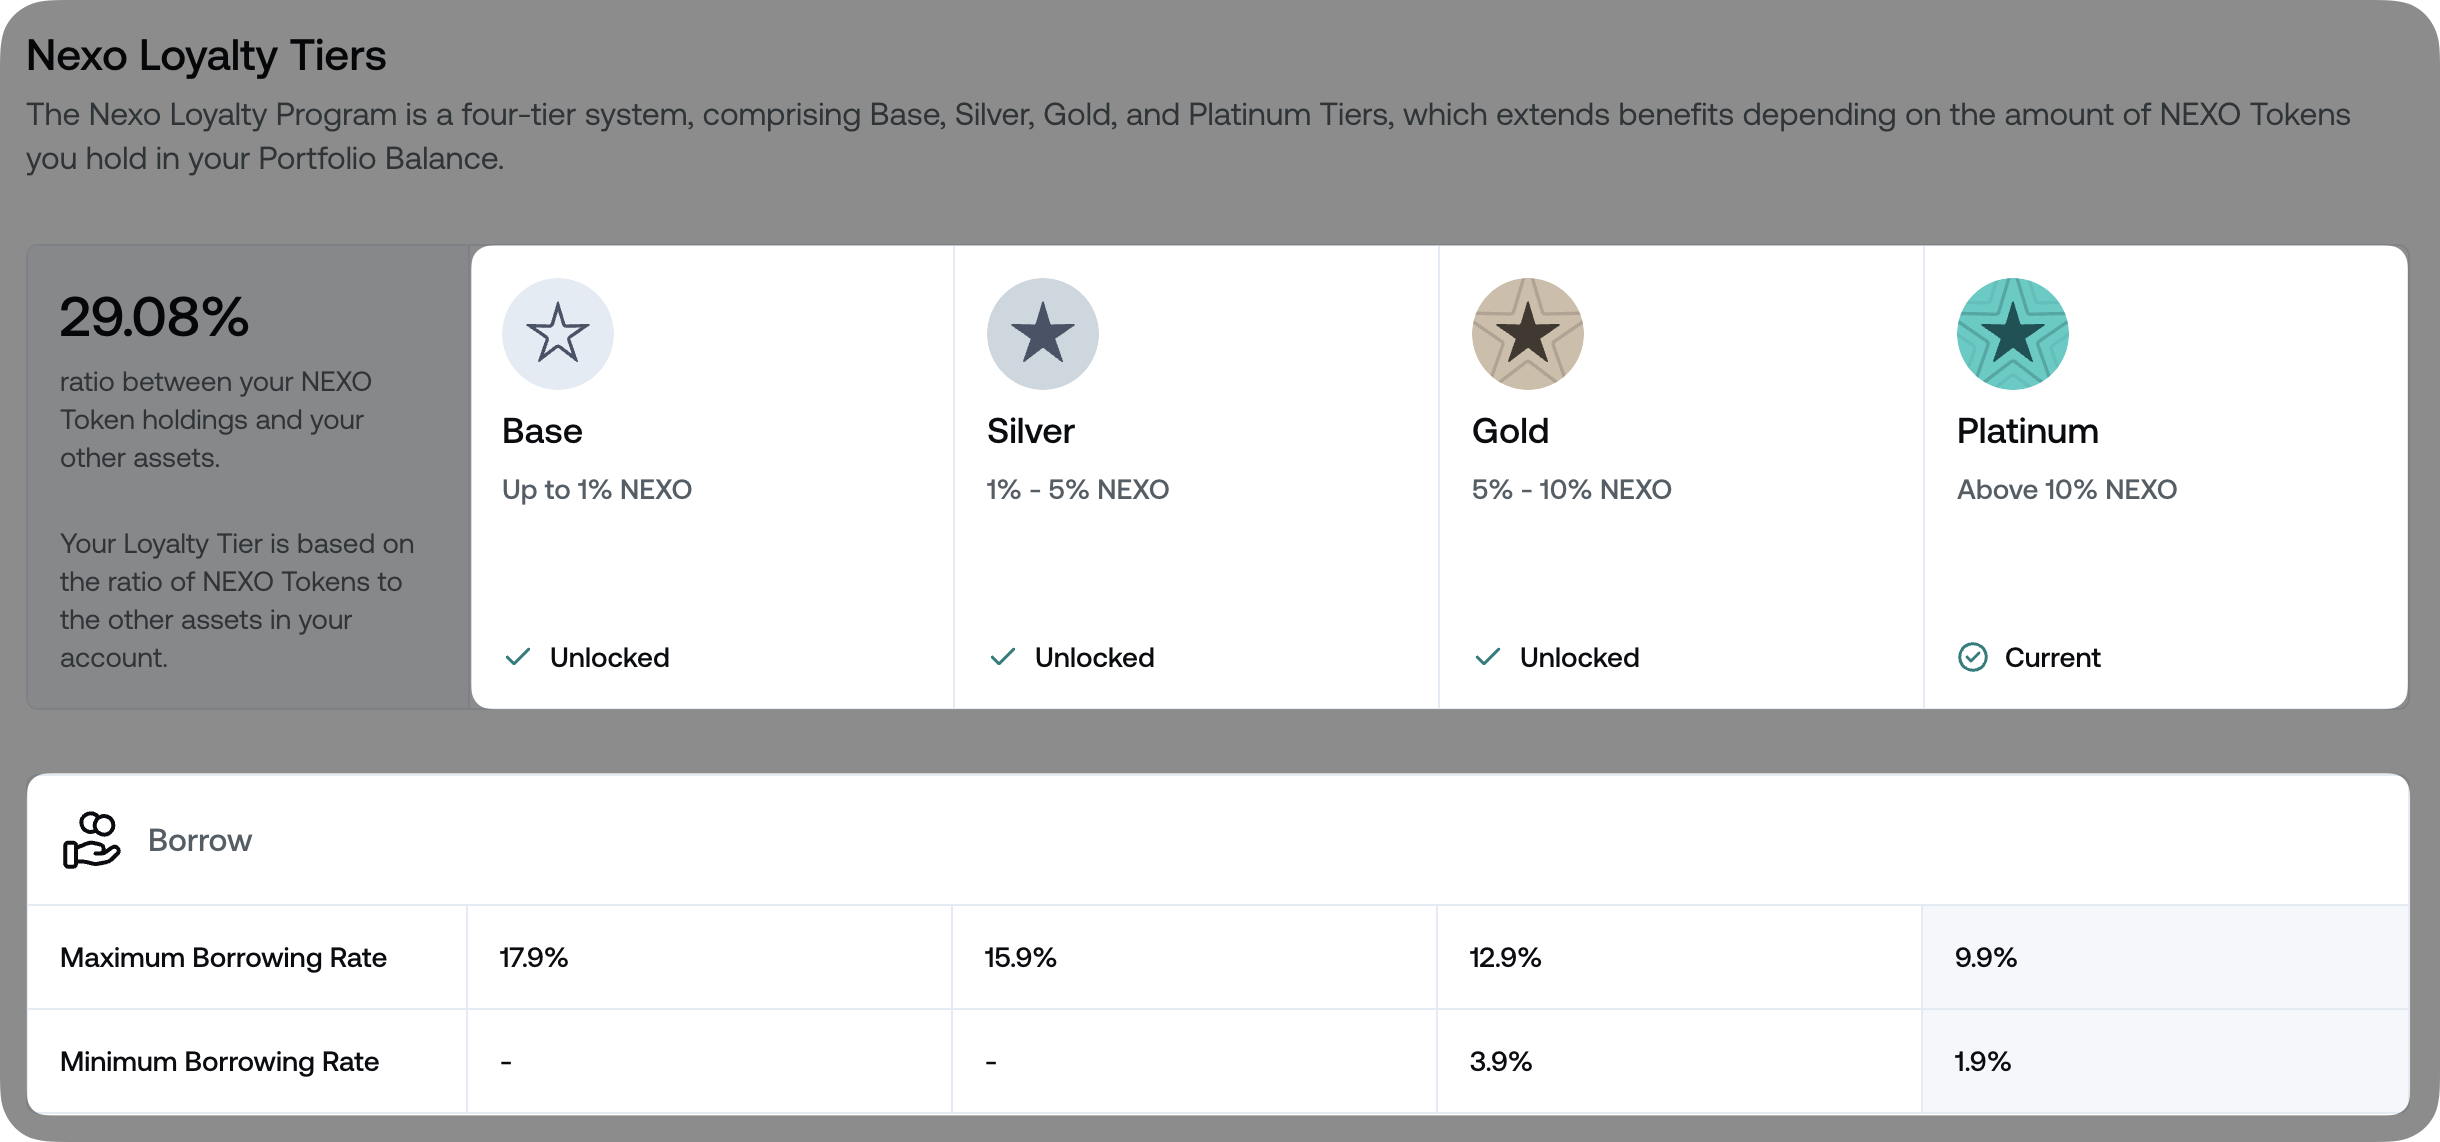
Exemple: Per il·lustrar com funciona el tipus d'interès del préstec Nexo, explorarem el següent exemple en què cau en el Platinum Loyalty Tier associat amb una taxa d'interés anual del 9,9%:
Dia 1: Et prenen 100.000 $ de la línia de crèdit de Nexo.
Dia 2 : Els interessos diaris de 27,5 euros s'incrementen. El seu préstec total de Nexo esdevé $100.000 (principal) + $27.50 (dia d'interès diari 2) = $100,027.50.
Dia 3: S'incrementa l'interès diari en el valor de $27.51 El seu préstec total Nexo esdevé $100.000 (principal) + $27.50 (dona d'interès diària 2) + $27,51 (dina d'interess diària 3) = $100,055.01.
Com podeu veure, el tipus d'interès del préstec es calcula dia a dia, reflectides el vostre nivell de lleialtat. Per demostrar això, suposem que el dia 4, vostè està en el Taller de Loialitat d'Or, on la seva taxa d'interès anual és del 15,9%:
Dia 4 : Els interessos diaris de 44,19 dòlars s'incrementen. El seu préstec total Nexo esdevé $100.000 (principal) + $27.50 (dona d'interès diària 2) + $27,51 (dina d'interess diària 3) + $44.19 (dena d'intéress diària 4) = $100,099.20.
7 El Com puc obtenir un descompte sobre la taxa d'interès
Gràcies a la nostra Línia de crèdit de baix cost Pot beneficiar-se de la reducció de les taxes anuals de préstec en el Platí i El Déu Lojalitat Tercera*En aquest cas, tant com el El préstec a la valoració La proporció (LTV) en el seu Portfolio de Crèdit es manté sota el 20%.
*Tens que mantenir un balanç de portfolio d'almenys $ 5.000 en valor per accedir al nostre Programa de lleialtat amb els seus percs, incloent-hi obtenir un descompte en la taxa d'interès del préstec.
Platínies →
- LTV per sota del 20%: 1.9%
- LTV superior al 20%: 9.9%
El seu or:
- LTV per sota del 20%: 3.9%
- LTV superior al 20%: 9,9 % o 12,9 %Depenent de la seva jurisdicció
Exemple de:
Valor de NEXO: 1.000 USD.
Valor total del portfolio, excepte NEXO: 10.000 USD.
Ratio de NEXO vs Restos dels Actius: 1.000 USD / 10.000 USD * 100 = 10%.
El nivell de lleialtat: Platinum.
Un bon préstec: 500 xUSD.
Valor col·later total en el carnet de crèdit: 4.500 USD.
Portada de crèdit LTV: 500 USD / 4.500 USD * 100 = 11%.
El seu portàtil de crèdit LTV és inferior al 20%, i vostè està en el nivell Platinum, així que la seva taxa de préstec és de 1.9%.
8 El El préstec de Nexo té una data de maturitat
La maturació estàndard d'un préstec Nexo és Un any El No obstant això, si no el pagueu fins aleshores, el préstec es prolongarà automàticament per un altre any (el nombre d'aquestes extensions serà il·limitat). Tingueu en compte que la data de maturitat es reestableix cada vegada que prengui un nou préstec.
9 El Quines són les característiques del meu préstec Nexo
No hi ha pagaments fixos mensuals o trimestres. Podeu seguir un horari de pagament que és més adequat per a vostè i pagar el vostre préstec parcialment o en tot el seu conveniència.
Un tipus d'interès combinat, determinat per la seva Lojalitat Terrestre i el seu balanç de portfó, s'aplica als fons que retreu de la seva línia de crèdit. Per saber més sobre els nostres preus de préstec, Clic aquí.
Notes: En cas que reemborsin el vostre préstec Nexo en 45 dies de l'últim retracte, la taxa d'interès anual estàndard del 17,9% s'aplicarà al valor reembalat per a la resta del període de 45 dies, independentment del seu nivell de lleialtat actual. Aquesta informació també està disponible a l'exterior de la línia de crèdit de pagament:

10 . Es pot treure més d'un préstec Nexo alhora
Podeu retirar de la vostra línia de crèdit disponible tant de vegades com vulgueu, sempre que tingueu prou collateral en el vostre compte per a retornar el préstec Nexo. Quan sol·liciteu un nou préstec, els actius de crèdit poden ser transferits automàticament des del Portfolio d'Economies al Portfolio de Crèdit si el collateral en el vostre Portfolio és insuficient per donar suport al préstec.
També podeu dividir el vostre préstec en línies de crèdit separades - per exemple, línies dedicades de crèdits per a les compres de manera de crida de Nexo Booster i de la targeta Nexo, cadascuna amb la seva pròpia cartera col·lateral. Pots aprendre més Aquí.
11 El He de pagar impostos sobre el meu préstec Nexo o la criptografia utilitzada com a col·latera
En general, pot ser obligat a pagar un impost sobre el seu guany quan, per exemple, ven un actiu per a un profit. A més, depenent de la vostra jurisdicció i de la naturalesa de l'actiu, el préstec contra ell podria portar avantatges fiscals en comparació amb la venda.
Quan es consideren qualsevol obligació fiscal, financera i comptable, aquesta informació és de la seva responsabilitat com a client individual. Nexo i les seves afiliades no proporcionen assessorament fiscal, legal o comptable.
Aquest article no està destinat a proporcionar-ho i no ha de ser confiada en els consells fiscals, legals i comptables. Sempre ha de consultar els seus assessors fiscals, legals i comptables abans d'engegar-se en qualsevol transacció.
12 El Com és el Nexo diferent del préstec de marge
A diferència del comerç de marges, on els fons emprats serveixen com a collateral, vostè pot utilitzar el seu Nexo cròptomàtic-suportat préstec per a qualsevol propòsit que vulgui sense haver de tancar els fons nou emprats com a colateral.
13 El Què són línies de crèdit separades i com funcionen
Línies de crèdit separades permeten dividir els seus préstecs en Nexo en línies de crèdits gestionades independentment. Cada línia de crèdit té la seva pròpia cartera col·lateral, un préstec excepcional, interessos i flux de pagament, de manera que l'activitat d'un producte no afecta els altres.
Les línies de crèdit disponibles són:
- Clàssica La seva línia de crèdit estàndard, funciona com ho fa avui. Per default, tota activitat de mode de crèdit de la targeta de préstec, Booster i Nexo es manté aquí llevat que s'obre una línia dedicada.
- El Booster: Una línia de crèdit dedicada per al seu Nexo Booster es troba amb la seva pròpia cartera col·later.
- Nexo Card: Una línia de crèdit dedicada per a les vostres compres de la targeta Nexo en mode de crèdit, amb la seva pròpia cartera col·later.
- Zero-interest Credit: Un producte separat, de durada fixa amb la seva pròpia cartera col·lateral, mostrat al costat de les altres línies de crèdit en el Credit Hub.
Per Booster i Nexo Card, l'obertura d'una línia de crèdit dedicada és opcional - si no, aquesta activitat es manté en la seva línia de Crèdit Clàssic. El Codi de Zero-interès sempre opera en la seva pròpia línia de crèdit separada.
Obertura d'una línia de crèdit dedicada
L'obertura d'una línia de crèdit dedicada Booster o Nexo Card és opcional. Quan s'inicia un acord de Booster o accedeix a la càmera de la targeta Nexo, pot optar per obrir una línia de crèdit dedicada per a aquest producte. També podeu obrir un dels centres de crèdit a l'aplicació Nexo o el menú de préstecs de gestió a la plataforma web. Si no obre una línia dedicada, la transacció es processarà en la seva línia de crèdit Clàssic.
Quan s'obre una línia de crèdit dedicada, es crea una nova cartera col·lateral per a això. Després podeu finançar aquesta cartera transferint els actius de la vostra cartera d'estalvis.
Què passa amb els meus préstecs existents
Qualsevol préstec extraordinari que hagis tingut abans que les línies de crèdit separades es posessin a disposició, incloses les présteques de les ofertes de Booster o les compres de la targeta Nexo, quedarà en la teva línia de crèdits Clàssic. La separació només s'aplica a les noves transaccions de manera de crèdit de Booster i de Nexo Card realitzades després d'obrir una línia de crèdits dedicada. No es requereix que es desplacin o divideixin els préstecs existents.
Portfolies col·laterals i transferències
Cada línia de crèdit té la seva pròpia cartera col·later. Quan transferis els actius, tries quin carnet col·lateral per moure'ls. Els fons es transfereixen de la seva caixa d'estalvis a la caixa col·lateral seleccionada, i qualsevol excés col·lectiu es pot transferir de nou a la Caixa d'Estalvis. Les transferències entre els portfels col·later separats no estan disponibles.
La finalitat de la prestació per línia de crèdit
El transferència col·lateral automàtica, el desbloqueig d'estalvis a temps fix i el préstec a baix interès es configuren per separat per a cada línia de crèdit. El transferència col·lateral automàtica i el desbloqueig de les estalvis a temps fix també estan disponibles per a la línia de crèdit de Booster. El préstec amb baix interès no està disponible per a la línia de crèdit de Booster. Cap dels tres ajuts s'aplica a la crèdit de zero-interès. Aprèn més en Com gestionar les seves línies de crèdit.
Reparació
Quan fa un reemborsament, primer triar quin tipus de crèdit vol pagar. Després podeu triar l'actiu de reemborsament i l'import de remuneració exacte.
Interès
Els interessos diaris i qualsevol tipus d'interès addicional es calculen, rastreguen i es facturen independentment per línia de crèdit.
Retribucions automàtiques de préstec i restriccions de compte
Els reemborsaments automàtics de préstec s'apliquen a cada línia de crèdit independentment. Si una línia de crèdit està subjecta a un reemborsament automàtic, les altres línies de crèdits poden seguir sent disponibles per gestionar-los mentre estan en bona salut. Algunes funcionalitats de compte poden no estar disponibles mentre que qualsevol reemborsament automàtic està en curs.
Línies de crèdit personalitzades per a clients Nexo Privats
Si vostè té un gerent de relació assignat, pot sol·licitar línies de crèdit addicionals amb termes negociats pel seu gerent. Aquests apareixen dins de la seva línia de crèdit clàssic com a separats excel·lents targetes de préstec amb les seves pròpies opcions de préstecs de gestió.
14 El Com gestionar les seves línies de crèdit
Cada línia de crèdit té les seves pròpies ajudes que us ajuden a mantenir el vostre préstec saludable i gestionar els costos de préstec. Es poden ajustar per a cada línia de crèdit de manera separada en La línia de crèdit En l'aplicació Nexo o en Establiments de préstec En la plataforma Nexo. Les tres configuracions que hi ha a continuació treballen junts. No estan disponibles per a crèdits de zero-interès.
Transferència col·latera automàtica
Quan el valor del seu collateral cau, el seu ratio LTV augmenta. El transferència col·lateral automàtica mou una part de la seva criptografia des del Portfó d'Economies (Economia Flexible) al portfó col·locional d'aquesta línia de crèdit per millorar la salut del préstec. La configuració s'està fent per default i crea un buffer addicional contra els pagaments automàtics del préstec. Aprèn més en Aquest article.
Desbloquejar els estalvis a temps fix
El desbloqueig de l'estalvi a temps fix és una configuració opcional que afegeix una segona capa de suport. Si vostè està en risc de reemborsaments automàtics del préstec, Nexo pot desbloquejar els actius detinguts en Estalvis a fi i moure'ls al carnet col·lateral d'aquesta línia de crèdit. Això només succeeix després que tot el cripto disponible en El Savings Flexible s'hagi transferit, i la transferència col·later automàtica ha d'estar en funcionament per a la mateixa línia de crèdit. L'interès creixut en un termini desbloquejat es perd. Aprèn més en Aquest article.
Lloguer de baix interès
El préstec a baix interès està disponible per als clients de l'or i la lleialtat platina. Monitoritza la relació LTV de la seva cartera de crèdit i, si va per sobre del 20%, mou els actius de l'Economia Flexible per mantenir-lo sota aquest nivell. Aquesta configuració requereix que estigui en funcionament el transferència col·lateral automàtica per a la mateixa línia de crèdit i no està disponible per a l'enllaç de crèdits de Booster. Aprèn més en Aquest article.
15 El Notes importants
- L'interès s'afegeix al seu balanç extraordinari diàriament a les 00:00 UTC.
- El tipus d'interès aplicat als préstecs és comú, és a dir, es calcula tant sobre el capital inicial com sobre el tipus d’interès acumulat.
- El preu mínim d'interès és de 0,01 xUSD.
- L'interès addicional generat per fer un retorn previ s'afegeix al seu balanç de préstec excepcional i, com a tal, no es pot reemborsar amb els tokens NEXO.
- Tothom SWIFT i Fedwire transferències estan recolzats per a les retallades de préstecs en USD. No obstant això, la disponibilitat del mètode de transferència Fedwire depèn del país de residència.
- Quan s'utilitzen termes com "a més" o "des" per a denotar límits, aconseguir aquests límits màxims o mínims pot ser condicional per a accions addicionals o complir certs criteris i requisits que no poden ser assolibles per tots els clients.