
Les crédits de la société - FAQ
1 Quelle est l'équivalent de monnaie fiat minimum et maximum que je peux emprunter dans les actifs numériques
Le montant minimum que vous pouvez retirer est :
- 50 USD en monnaies stable (USDT, USDC) ou USDx*
- 500 USD Pour les transferts bancaires
Le montant maximal du prêt est 2,000,000 USD par jour.
*Les résidents de l'Allemagne et de la Lituanie qui se sont inscrits le 30 juin 2026 ou après, reçoivent un crédit débourté à leur compte Nexo en USDx, avec l'option de convertir ultérieurement en USDC.
2 . Quelles sont les monnaies disponibles pour le retrait du prêt
Vous pouvez retirer un prêt Nexo en actifs numériques et recevoir l'équivalent de la monnaie fiat d'EUR, GBP ou USD par le biais Transfert bancaire. Vous pouvez demander un prêt dans Stablecoins (USDT ou USDC) Le montant emprunté est ajouté à votre Économie de portefeuille, où vous pouvez l'échange pour une autre crypto-monnaie ou FIATx si vous le souhaitez. Indépendamment de la monnaie de retrait du prêt sélectionnée, le prêt total survenu est affiché dans xUSD sur le Remboursement de la ligne de crédit et écran.
Les notes :
- Les prêts en USDT ne sont pas disponibles pour les résidents des pays de l'EEE.
- Les résidents de l'Allemagne et de la Lituanie qui se sont inscrits le 30 juin 2026 ou après, reçoivent un crédit débourté à leur compte Nexo en USDx, avec l'option de convertir ultérieurement en USDC. Les clients qui se sont inscrits avant cette date ne sont pas affectés.
3 Combien de temps faut-il pour obtenir l'approbation d'un prêt Nexo
Les prêts cryptés Nexo sont généralement approuvés automatiquement, mais en raison de KYC, AML et d'autres exigences de sécurité, il peut nous prendre jusqu'à 1 jour de travail pour approuver votre prêt dans certains cas.
4 Vous effectuez des contrôles de crédit et un prêt Nexo affectera mon score de crédits
L’un des avantages des prêts Nexo est l’absence de vérifications de crédit. En outre, vos données de prêt ne sont pas communiquées à des agences de crédit, ce qui signifie que votre score de crédits ne sera pas affecté de quelque manière que ce soit.
5 Combien de temps j’aurai reçu les fonds
Le temps de traitement des prêts Nexo dépend de la monnaie de prêt que vous choisissez et du type de transfert :
Transferts bancaires :
- Transfert local : Journée de travail / Journée d'affaires
- Transfert international : 1 à 5 jours de travail
Coins stable (USDT et USDC)
- Jusqu’à quelques minutes pour voir les fonds empruntés dans votre portefeuille d’épargne.
Note : Notre partenaire bancaire ne procède aux transferts bancaires que sur les jours de travail.
6 Quelle est la valeur de mon prêt Nexo
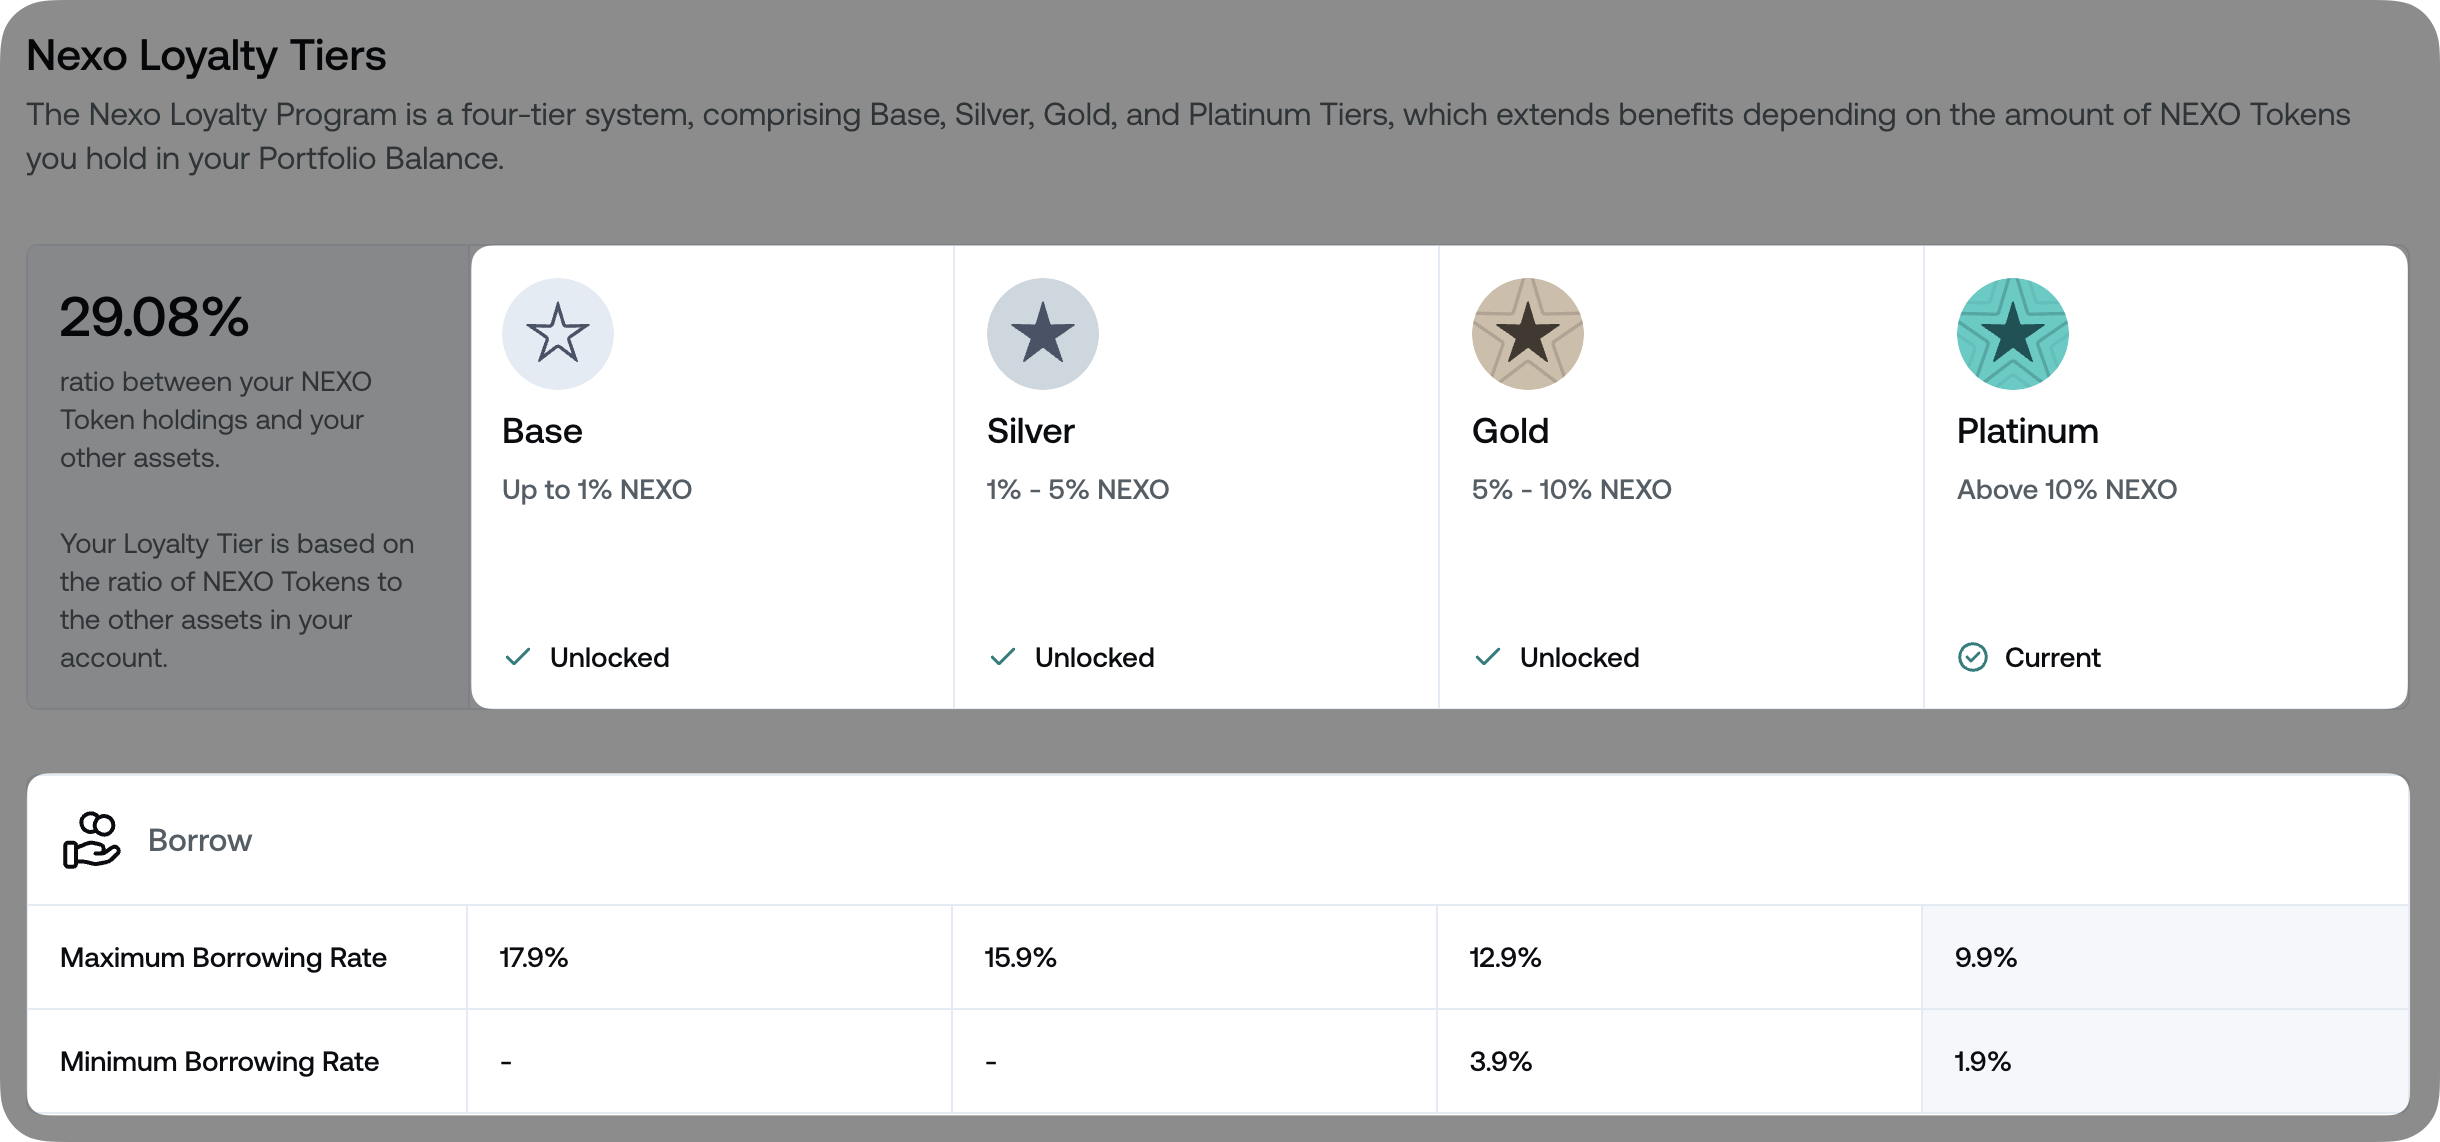
Le taux d’intérêt du prêt est basé sur votre Loi au niveau* et le portfolio de l’équilibre. Votre niveau de fidélité, à son tour, est déterminé par la proportion de NEXO Tokens par rapport au reste de votre portefeuille. Rappelez-vous que le taux d'intérêt du prêt change dynamiquement si votre niveau de loyauté change alors que vous avez un prêt exceptionnel.
Ci-dessous, nous fournissons une vue d'ensemble détaillée des taux d'intérêt applicables à chaque scénario.
Le bilan du portefeuille inférieur à 5 000 $ (à l’inverse du rapport de Tokens NEXO) – 17.9%
Le bilan du portefeuille supérieur à 5 000 $ (Le programme de fidélité est désactivé)
- Base (pas de toxiques) - 17.9%
- argent (au moins 1% de tokens NEXO contre le reste de votre portefeuille) – 15.9%
- L’or (au moins 5% de tokens NEXO contre le reste de votre portefeuille) – 9 % ou 12 %En fonction de votre juridiction
- Platinum (au moins 10% de tokens NEXO contre le reste de votre portefeuille) – 9.9%
* Vous devez maintenir un bilan de portefeuille d'au moins 5000 $ en valeur pour accéder à notre programme de fidélité et profiter des taux d'intérêt plus bas sur votre prêt. Vous pouvez en apprendre plus sur Cet article.
Exemple Pour illustrer comment fonctionne le taux d'intérêt de prêt Nexo, explorer l'exemple suivant dans lequel vous tombez dans le Platinum Loyalty Tier associé à un taux d’intérêt annuel de 9,9 % :
Jour 1 Vous empruntez 100 000 $ de la ligne de crédit de Nexo.
Jour 2 : Les intérêts quotidiens de 27,5 $ sont accrues. Votre prêt total Nexo devient 100 000 $ (principal) + 27 50 $ (jour d'intérêt quotidien 2) = 100 027 50 $.
Jour 3: Les intérêts quotidiens de 27,51 $ sont accrues. Votre prêt total Nexo devient $100,000 (principal) + $27.50 (jour d'intérêt quotidien 2) + $27,51 (jour de intérêt quotidien 3) = $100,055.01.
Comme vous pouvez le voir, le taux d'intérêt est calculé jour après jour, reflétant votre niveau de loyauté. Pour le démontrer, supposons que le 4ème jour, vous êtes dans le niveau de fidélité d'argent, où votre taux d'intérêt annuel est de 15,9 % :
Jour 4 : Les intérêts quotidiens de 44,19 $ sont accrues. Votre prêt total Nexo devient $100,000 (principal) + $27.50 (jour d'intérêt quotidien 2) + $27,51 (jour de intérêt quotidien 3) + $44.19 (jour quotidien d'interêt 4) = $100,099.20.
7 Comment obtenir un rabais sur le taux d'intérêt
Merci à notre Les lignes de crédit à faible coût Vous pouvez bénéficier d’une baisse des taux annuels de prêt dans le Platinum et L’or Troisième loi*En conséquence, tant que la Prêt à valeur Le taux (LTV) dans votre portefeuille de crédit reste inférieur à 20%.
* Vous devez maintenir un bilan de portefeuille d'au moins 5 000 $ en valeur pour accéder à notre Programme de fidélité avec ses perks, y compris obtenir un rabais sur le taux d'intérêt du prêt.
Platinum :
- LTV inférieur à 20 % : 1.9%
- LTV supérieur à 20 % : 9.9%
L’or :
- LTV inférieur à 20 % : 3.9%
- LTV supérieur à 20 % : 9 % ou 12 %En fonction de votre juridiction
Exemple :
Valeur de NEXO : 1000 USD.
Valeur totale du portefeuille, à l’exception de NEXO : 10 000 USD.
Ratio de NEXO vs Résistance des actifs: 1000 USD / 10 000 USD * 100 = 10%.
Le niveau de fidélité : Platinum.
Prêt exceptionnel : 500 xUSD.
Valeur collatérale totale dans le portefeuille de crédit : 4500 USD.
Portfolio de crédit LTV: 500 USD / 4500 USD * 100 = 11%.
Votre portefeuille de crédit LTV est inférieur à 20%, et vous êtes au niveau platine, donc votre taux de prêt est de 1,9%.
8 et 8. Les prêts Nexo ont une date de maturité
La maturité standard d'un prêt Nexo est Un an. Cependant, si vous ne le remboursez pas à ce jour, le prêt sera automatiquement prolongé pour un autre an (le nombre de telles extensions sera illimité). Veuillez noter que la date de maturité est réinitialisée chaque fois que vous prenez un nouveau prêt.
9 Quelles sont les spécificités de mon prêt Nexo
Il n'y a pas de paiements mensuels ou trimestriels fixes. Vous pouvez suivre un calendrier de remboursement qui vous convient le plus et rembourser votre prêt partiellement ou en totalité à votre convenance.
Un taux d’intérêt combiné, déterminé par votre Loi au niveau et votre Portfolio Balance, est appliqué aux fonds que vous retirez de votre ligne de crédit. Pour en savoir plus sur nos taux de prêt, Cliquez ici.
Note: Si vous remboursez votre prêt Nexo dans les 45 jours suivant le dernier retrait, le taux d’intérêt annuel standard de 17,9% sera appliqué au montant rembourdi pour le reste du délai de 45 jours, quel que soit votre niveau de loyauté actuel. Ces informations sont également disponibles sur l'écran de remboursement de la ligne de crédit :

10 . Je peux prendre plus d'un prêt Nexo à la fois
Vous pouvez retirer de votre ligne de crédit disponible autant de fois que vous le souhaitez, tant que vous avez suffisamment de collatérale dans votre compte pour rembourser le prêt Nexo. Lorsque vous demandez un nouveau prêt, les actifs cryptés peuvent être automatiquement transférés de la portefeuille d'épargne à la porte-monnaie de crédit si le collateral dans votre porte-métrage de crédits est insuffisant pour soutenir le prêt.
Vous pouvez également diviser votre prêt en Lignes de crédit séparées - par exemple, des lignes de credit dédiées aux achats de mode de crédits Nexo Booster et Nexo Card, chacune avec sa propre portefeuille collatérale. Vous pouvez en apprendre plus ici.
11 . Dois-je payer un impôt sur mon prêt Nexo ou le crypto utilisé comme collatéral
Vous pouvez être généralement tenu de payer une taxe sur votre gain lorsque, par exemple, vous vendez un actif pour un profit. En outre, en fonction de votre juridiction et de la nature de l’actif, le prêt contre lui pourrait apporter des avantages fiscaux par rapport à la vente.
Lorsque vous considérez des obligations fiscales, financières et comptables, ce type de déclaration reste uniquement votre responsabilité en tant que client individuel. Nexo et ses affiliés ne fournissent pas de conseils fiscaux, juridiques ou comptables.
Cet article n’est pas destiné à fournir un tel et ne devrait pas être relié à des conseils fiscaux, juridiques et comptables. Vous devez toujours consulter vos conseillers fiscaux, juridiques et comptables avant de s'engager dans toute transaction.
12 . Comment le Nexo est différent du prêt de marge
Contrairement au trading de marge, où les fonds empruntés servent de collatéraux, vous pouvez utiliser votre Nexo crypto-backed prêt à tout but que vous aimez sans avoir à bloquer les fondements nouvellement emprunté comme collatéral.
13 . Quelles sont les lignes de crédit séparées et comment elles fonctionnent
Les lignes de crédit séparées vous permettent de diviser vos prêts sur Nexo en lignes d'intérêt gérées indépendamment. Chaque ligne de crédit a sa propre portefeuille collatérale, prêt exceptionnel, intérêt et flux de remboursement, donc l'activité d'un produit n'affecte pas les autres.
Les lignes de crédit disponibles sont :
- Classique Votre ligne de crédit standard, fonctionne comme il le fait aujourd'hui. Par défaut, toutes les activités de mode de crédit, Booster et Nexo Card restent ici sauf si vous ouvrez une ligne dédiée.
- Booster: Une ligne de crédit dédiée pour votre Nexo Booster traite avec son propre portefeuille collatérale.
- Nexo Card: Une ligne de crédit dédiée pour vos achats de carte Nexo en mode de crédite, avec son propre portefeuille collatérale.
- Zero-interest Credit: Un produit de durée fixe séparé avec son propre portefeuille collatérale, présenté à côté des autres lignes de crédit dans le centre de crédits.
Pour Booster et Nexo Card, l'ouverture d'une ligne de crédit dédiée est facultative - si vous ne le faites pas, cette activité reste sur votre ligne de credit Classic. Le crédit à intérêt zéro opère toujours sur sa propre ligne de crédit séparée.
ouvrir une ligne de crédit dédiée
L'ouverture d'une ligne de crédit dédiée Booster ou Nexo Card est facultative. Lorsque vous démarrez un accord de Booster ou que vous accédez à la barre Card Nexo, vous pouvez choisir d’ouvrir une ligne de crédit dédiée pour ce produit. Vous pouvez également ouvrir un de l’Apple de crédit sur le Nexo ou le menu de prêt de gestion sur la plate-forme web. Si vous ne ouvriez pas une ligne dédiée, la transaction sera traitée sur votre ligne de crédit classique.
Lorsque vous ouvrez une ligne de crédit dédiée, un nouveau portefeuille collatéral est créé pour cela. Vous pouvez ensuite financer ce portefeuille en transférant des actifs de votre portefeut d'épargne.
Que se passe-t-il avec mes prêts existants ?
Tout prêt exceptionnel que vous avez eu avant que les Lines de Crédit séparées deviennent disponibles - y compris les prêts des offres de Booster ou des achats de la carte Nexo - restent sur votre ligne de crédit classique. La séparation ne s'applique que aux nouvelles transactions de Booster et à la transaction de mode de crédit de la carte Nexo effectuée après avoir ouvert une ligne de crédits dédiée. Vous n’êtes pas tenu de déplacer ou de diviser les prêts existants.
Portfolio collatéral et transferts
Chaque ligne de crédit a sa propre portefeuille collatérale. Lorsque vous transférez des actifs, vous choisissez quel portefeuille collatéral pour les déplacer. Les fonds sont transférés de votre portefeuille d'épargne à la portefeue collatérale choisie, et tout excès collatéraux peut être transféré en retour à la carte de l'économie. Les transferts entre des portefeuilles collatérales séparées ne sont pas disponibles.
Les crédits par ligne de crédit
Les transferts collatéraux automatiques, les économies fixes et les prêts à faible intérêt sont définis séparément pour chaque ligne de crédit. Le transfert collateral automatique et le déclin de l'épargne à temps fixe sont également disponibles pour la ligne de crédit Booster. Le prêt à faible taux d'intérêt n'est pas disponible pour la ligne de crédit Booster. Aucune des trois réglages ne s’applique au crédit à intérêt zéro. En savoir plus sur Comment gérer vos lignes de crédit.
Remboursements
Lorsque vous effectuez un remboursement, vous choisissez d’abord quelle ligne de crédit vous voulez rembourser. Vous pouvez ensuite choisir l’actif de remboursement et le montant exact du rembourge.
intérêt
Les intérêts quotidiens et les intérêts supplémentaires sont calculés, traités et facturés indépendamment par ligne de crédit.
Remboursements automatiques de prêt et restrictions de compte
Les remboursements automatiques de prêt s’appliquent à chaque ligne de crédit indépendamment. Si une ligne de crédit est sous-tendue par un remboursement automatique, vos autres lignes de crédite peuvent rester disponibles pour la gestion tant qu'elles sont en bonne santé. Certaines fonctionnalités de compte peuvent ne pas être disponibles alors que tout remboursement automatique est en cours.
Lines de crédit personnalisées pour les clients privés de Nexo
Si vous avez un gestionnaire de relation attribué, vous pouvez demander des lignes de crédit supplémentaires avec les termes négociés par votre gestionnar de relation. Ces cartes apparaissent dans votre ligne de crédit classique comme des cartes de crédits exceptionnelles séparées avec leurs propres options de prêt de gestion.
14 . Comment gérer vos lignes de crédit
Chaque ligne de crédit a ses propres réglages qui vous aident à garder votre prêt en bonne santé et à gérer les coûts de prêt. Vous pouvez les ajuster pour chaque ligne de crédit séparément dans La ligne de crédit dans l’application Nexo ou dans Les réglages de prêt sur la plateforme Nexo. Les trois paramètres ci-dessous travaillent ensemble. Ils ne sont pas disponibles pour le crédit à intérêt zéro.
Transfert collatéral automatique
Lorsque la valeur de votre collatérale diminue, votre rapport LTV augmente. Le transfert collateral automatique transforme une partie de votre crypto du portefeuille d'épargne (Economies flexibles) au portefeut collateral de cette ligne de crédit pour améliorer votre santé de prêt. La configuration est en cours par défaut et crée un buffer supplémentaire contre les remboursements automatiques du prêt. En savoir plus sur Cet article.
Économies fixes à temps
Le déclenchement de l'épargne à temps fixe est un paramètre facultatif qui ajoute une deuxième couche de support. Si vous êtes à risque de remboursements automatiques, Nexo peut déverrouiller les actifs détenus dans les Épargements à temps fixe et les déplacer dans la portefeuille collatérale de cette ligne de crédit. Cela n'arrive que après que toutes les crypto disponibles dans Flexible Savings ont été transférées, et le transfert collateral automatique doit être en cours pour la même ligne de crédit. L’intérêt accru sur un terme déclenché est perdu. En savoir plus sur Cet article.
Prêt à faible intérêt
Les prêts à faible taux d’intérêt sont disponibles pour les clients Gold et Platinum Loyalty Tier. Il surveille le rapport LTV de votre portefeuille de crédit et, si ce taux dépasse 20%, il déplace les actifs des Épargements Flexibles pour le garder en dessous de ce niveau. Cette configuration nécessite un transfert collateral automatique pour la même ligne de crédit et n'est pas disponible pour la ligne de credit Booster. En savoir plus sur Cet article.
15 . Notes importantes
- Les intérêts sont ajoutés à votre balance exceptionnelle quotidiennement à 00:00 UTC.
- Le taux d’intérêt appliqué aux prêts est composé, c’est-à-dire qu’il est calculé sur la base initiale et sur l’intérêts accumulés.
- Le taux d’intérêt minimum est de 0,01 xUSD.
- Un intérêt supplémentaire généré par le fait d'un remboursement précoce est ajouté à votre bilan de prêt exceptionnel et, en tant que tel, ne peut pas être remborsé avec les tokens NEXO.
- Les transferts SWIFT et Fedwire sont soutenus pour les retraits de prêt en USD. Cependant, la disponibilité du mode de transfert Fedwire dépend de votre pays de résidence.
- Lorsque des termes tels que « jusqu’à » ou « de » sont utilisés pour décrire des limites, atteindre ces limites maximales ou minimales peut être conditionnel sur des actions supplémentaires ou la réalisation de certains critères et exigences qui ne peuvent pas être atteints par tous les clients.