
クレジット・クレジン - FAQ
1位 デジタル資産で借りることができる最低および最大のフィアット通貨同等の金額は何ですか?
引き下げできる最低融資金額は以下の通りです。
- 50 USD ステーブルコイン(USDT、USDC)またはUSDx*
- 500 USD 銀行転送について
最大融資金額は 2,000,000 USD 毎日。
*2026年6月30日以降に登録するドイツおよびリトアニアの居住者は、その後、USDCに変換するオプションを有するUSDxでNexoアカウントにクレジットが割引されます。
2 二 融資撤回のための通貨は何ですか
デジタル資産で Nexo 融資を撤回し、ユーロ、GBP、または USD のフィアット通貨同等の金額を取得することができます。 銀行転送☆ 代わりに、貸し出しを求めることができます。 ステンブルコイン (USDTまたはUSDC) 貸付金額は、あなたの 貯金財布あなたが望むなら別の暗号通貨またはフィアトックスに交換することができます。 選択した融資引き下げ通貨に関係なく、合計出荷融資は、 ドルXUSD で、The クレジットラインの返済 スクリーン
ノート:
- USDTの貸付金は、EEA諸国の住民には利用できません。
- 2026年6月30日以降に登録するドイツおよびリトアニアの居住者は、その後、USDCに変換するオプションを有するUSDxでNexoアカウントにクレジットが割引されます。 その日より前に登録したお客様は、影響を受けません。
3位 Nexo 融資の承認にどのくらいかかりますか?
Nexo 暗号化された融資は通常自動的に承認されますが、KYC、AML、およびその他のセキュリティ要件により、いくつかのケースであなたの融資を承認するのに最大 1 営業日かかる可能性があります。
4位 あなたはクレジットチェックを実行し、ネクソローンが私のクレジートコアに影響を与えるだろうか?
Nexoの融資の利点の1つは、クレジットチェックの欠如です。 さらに、あなたの融資データはクレジット機関に報告されていない、つまりあなたのクレジートコアは何らかの方法で影響を受けないことを意味します。
5位 どれだけ早く資金が届くか。
クレジットの処理時間は、あなたが選択した融資通貨と転送タイプによって決まります。
銀行転送:
- 地元転送: 次回/次回ビジネス日
- 国際転送: 1~5営業日
ステーブルコイン(USDT、USDC)
- 数分まで、あなたの貯蓄財布に借りた資金を確認する。
注記: 私たちの銀行パートナーは、営業日でのみ銀行転送を処理します。
6位 ネクソの利率は何ですか?
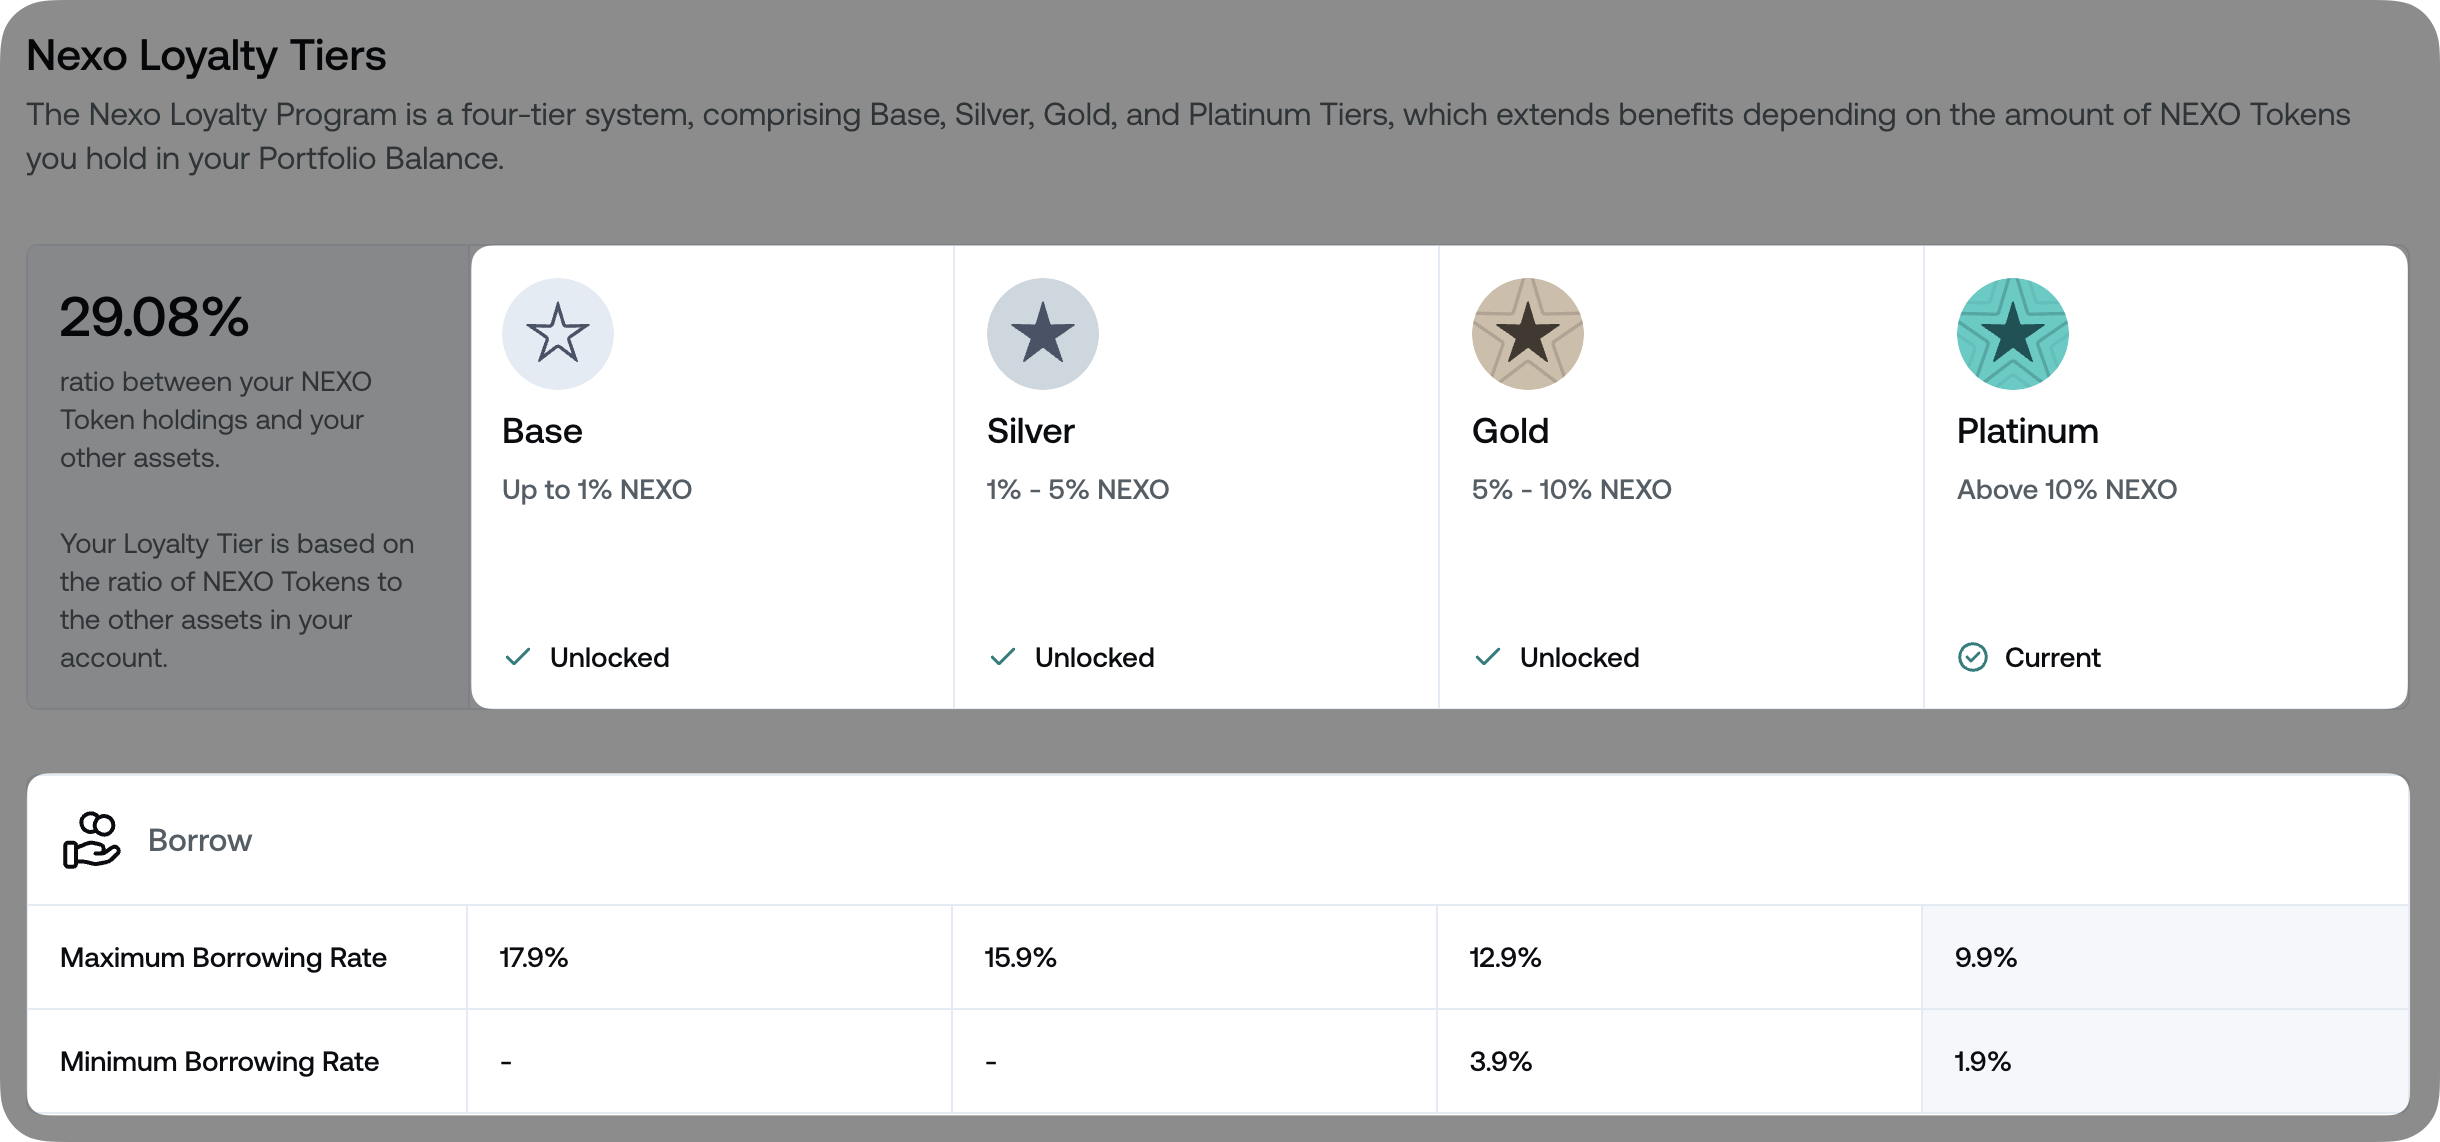
貸付金利はあなたの 忠誠度レベル●ポートフォリオバランス あなたの忠誠度レベルは、その代わりに、あなたのポートフォリオの残りの部分に比べてNEXO Tokensの割合によって決定されます。 あなたの忠誠度レベルが変化する場合、あなたは優れた融資を持っているときに、融資の利率がダイナミックに変化することを覚えておいてください。
以下では、各シナリオに適用される貸付利率の詳細な概要を提供します。
ポートフォリオバランスが5000ドル以下 (Nexo Tokens の比率に関係なく) - 17.9%
ポートフォリオバランス5000ドル以上 (Loyalty Program が開設されている):
- ベース (ニコニコのトークン) - 17.9%
- 銀 (あなたのポートフォリオの残りの部分に対して、少なくとも1% NEXO トークン) - 15.9%
- ゴールド (少なくとも5% NEXO トークンは、あなたのポートフォリオの残りに対して) - 11.9% か 12.9%あなたの管轄権によって
- プラチナ (あなたのポートフォリオの残りの10%に対して、少なくとも10% NEXO トークン) - 9.9%
* あなたは、私たちの忠誠プログラムにアクセスし、あなたの融資の低い利率を利用するために、少なくとも5000ドルの価値のあるポートフォリオバランスを維持する必要があります。 もっと学べるのは、 この記事.
例: Nexo 融資利率がどのように機能するかを説明するには、年間 9.9% の利率に関連する Platinum Loyalty Tier に落ちる以下の例を検討しましょう。
日 1あなたはNexoのクレジットラインから1万ドルを借りる。
2日目: 毎日2750ドルの利息が増加しています。 あなたの総 Nexo 融資は $100,000 (主) + $27.50 (毎日の利息の日 2) = $100.027.50.
3日目毎日2750ドルの利息が増加します。 あなたの総 Nexo 融資は $100,000 (主) + $27.50 (日利の日 2) + $27,51 (日益の日 3) = $100,055.01.
見ることができるように、貸し出しの利率は日々計算され、あなたの忠誠度レベルを反映します。 これを示すためには、4日目に、あなたの年利率が15.9%である銀忠誠度レベルにあると仮定します。
4日目: 毎日44.19ドルの利息が増加しています。 あなたの総 Nexo 融資は $100,000 (主) + $27.50 (日利の日 2) + $27,51 (日益の日 3) + $44.19 (日利益の日 4) = $100,099.20 になります。
7位 どうすれば利率の割引を得ることができるのか。
ありがとう私たち 低コストクレジットラインあなたは、年間融資の割合を減らすことによって利益を得ることができます。 プラチナ で、 ゴールド 忠誠三位*相応に、その期間は 貸付価値 あなたのクレジットポケットの利率は20%以下です。
* あなたは、私たちのアクセスのために、少なくとも5000ドルのポートフォリオバランスを維持しなければなりません。 忠誠プログラム 借金の利率を割り当て、その利率に割り切ることも含まれています。
プラチナ:
- 以下20%のLTV: 1.9%
- 電気テレビ20%以上: 9.9%
金:
- 以下20%のLTV: 3.9%
- 電気テレビ20%以上: 11.9% か 12.9%あなたの管轄権によって
例:
NEXOの価値:1000ドル。
NEXOを除く総ポートフォリオ価値: 10,000 USD。
NEXO vs 残り資産の比率: 1000 USD / 10,000 USD * 100 = 10%.
忠誠度:プラチナ
優れた貸付金:500円
財布の総合コラテラル価値:4500ドル。
クレジットポケット LTV: 500 USD / 4500 USD * 100 = 11%.
あなたのクレジット財布LTVは20%以下で、あなたはプラチナレベルにあるので、あなたの融資率は1.9%です。
8位 ノー・ネクソの融資は成熟期限がある
ネクソ融資の標準成熟度は、 1年☆ しかし、その後返済しない場合は、貸付は自動的に別の年まで延長されます(そのような延長の数は無制限になります)。 成熟期は、新しい融資を引き出すたびに再定義されます。
9位 ネクソの融資の特徴は?
固定月額・四半期支払いはありません。 あなたにとって最も適切な返済スケジュールに従って、あなたの便利さの下で、部分的にまたは完全に融資を返済することができます。
合計利率は、あなたの 忠誠度レベル あなたのポートフォリオバランスは、あなたがクレジットラインから引き出した資金に適用されます。 借金の利率についてもっと知るには、 クリックする.
注記最後の引き下げから45日以内にNexoローンを返済する場合、現在の忠誠度レベルに関係なく、残りの45日間の返済金額に17%の標準年利率が適用されます。 この情報は、クレジットラインの返済スクリーンでも利用できます:

10位 同時に1本以上のNexoローンを取ることができます。
あなたはあなたの利用可能なクレジットラインから、あなたが望む限り、あなたはNexoの融資を返済するためにあなたのアカウントに十分な副業を持っている限り、何度も引き下げることができます。 新しい融資を申請する場合、暗号資産は自動的に貯蓄財布からクレジット財布に移行される可能性があります あなたのクレジートポケットの付属が融資のサポートに不十分である場合。
また、クレジットを別々のクレジートラインに分割することができます - 例えば、Nexo BoosterおよびNexos Cardクレジトムードの購入のための専用クレジイトライン、それぞれ独自のコラテル財布を持っています。 もっと学ぶことができる こちら.
11位 私は私のNexoローンまたはコラテラルとして使用された暗号化に税金を支払わなければなりませんか?
あなたは、例えば、利益のために資産を売る場合に、あなたの利益に税金を支払う必要があります。 さらに、あなたの管轄権と資産の性質に応じて、それに対して借りることは売却に比べて税金の利点をもたらす可能性があります。
税務、財務、会計の義務を考慮する際には、そのような報告は個々の顧客としてあなたの唯一の責任となります。 Nexo やその関連会社は、税務、法的、または会計のアドバイスを提供しません。
この条項は、そのような提供することを目的としませんし、税務、法的、会計のアドバイスに依存するべきではありません。 あなたは常に、取引に参加する前に、あなたの税務、法的、会計のアドバイザーに相談する必要があります。
12位 マージン融資とはどう違うのか
マージン取引とは異なり、貸付された資金がコラテラルとして機能する場合、あなたは新しく貸付した資金をコラトラルに閉鎖する必要もなく、どんな目的のためにでもあなたのネクソの暗号化サポート融資を使用することができます。
13位 別々のクレジットラインとは何ですか?それらがどのように機能するか
別々のクレジットラインは、Nexoであなたの融資を独立して管理されるクレジートラインに分割することができます。 各クレジットラインには、独自のコラテル財布、優れた融資、利息、および返済流があるので、1つの製品の活動は他のものに影響を与えない。
利用可能なクレジットラインは:
- クラシックあなたの標準的なクレジットライン、今日のように働く。 デフォルトでは、すべての融資、ブースター、およびネクソカードクレジットモード活動は、専用のラインを開く場合を除いてここに残ります。
- ブースター: Nexo Booster に専念したクレジットラインは、独自のコラテラル財布で取引します。
- Nexo Card: クレジットモードで Nexo Card の購入に専念したクレジートライン、独自のコラテル財布。
- Zero-interest Credit: 独自のコラテラル財布を持つ別々の固定期間の製品で、クレジットハブの他のクレジートラインと一緒に表示されます。
Booster と Nexo Card の場合、専用のクレジットラインを開設することは選択肢です - もしそうでない場合は、その活動はクラシッククレジートラインに残ります。 ゼロ利率クレジットは常に独自の別々のクレジートラインで運営しています。
専用クレジットラインの開設
専用ブースターまたはネクソカードクレジットラインを開設することは、選択肢です。 ブースター取引を開始するか、Nexoカードのタブにアクセスすると、その製品に専念したクレジットラインを開くことを選択できます。 Nexo アプリのクレジット ハブから、または Web プラットフォーム上の管理融資メニューから 1 つを開くこともできます。 専用ラインを開かない場合は、トランザクションはクラシッククレジットラインで処理されます。
専用クレジットラインを開くとき、新しいコラテラル財布が作成されます。 その後、あなたはあなたの貯蓄財布から資産を転送することによってその財布を資金調達することができます。
既存の融資に何が起こるか
別々のクレジットラインが利用可能になる前に持っていたすべての優れた融資(ブースター取引やネクソカード購入から受け取った融資を含む)は、クラシッククレジートラインに残ります。 この分離は、新しいブースター取引とNexoカードクレジットモード取引にのみ適用され、専用のクレジートラインを開設した後に実行されます。 既存の融資を移動または分割する必要はありません。
コラテラル財布と転送
各クレジットラインには独自のコラテラル財布があります。 資産を転送するとき、あなたはそれらを移動するためにどのコラテラル財布を選択します。 資金はあなたの貯蓄財布から選択したコラテラル財布に転送され、余分なコラテンは貯蓄ポケットに戻すことができます。 別々のコラテラル財布の間の転送は利用できません。
クレジットラインによる融資
自動コラテル転送、固定期節約の解除、低利率融資は各クレジットラインに対して別々に設定されます。 自動コラテル転送および固定期節約の解除も、ブースタークレジットラインにも利用可能です。 低利率の融資は、ブースタークレジットラインでは利用できません。 この3つの設定のいずれもゼロ利息クレジットに適用されません。 もっと学ぶ → あなたのクレジットラインを管理する方法.
返金
返済を行うとき、まず、返済したいクレジットラインを選択します。 その後、返済資産と正確な返済金額を選択することができます。
関心
毎日の貸付金利と追加の利息は、独立して計算され、追跡され、クレジットラインごとに請求されます。
自動融資返済と口座制限
自動融資返済は、各クレジットラインに独立して適用されます。 クレジットラインが自動返済を受けている場合、他のクレジートラインは健康状態にある限り管理可能に残ります。 いくつかのアカウント機能は、自動返金が進んでいるときに利用できなくなるかもしれません。
Nexo プライベート クライアントのためのカスタマイズ クレジットライン
あなたが割り当てられた関係マネージャーを持っている場合、あなたはあなたの関係マニャーによって交渉された条件で追加のクレジットラインを要求することができます。 これらは、独自の管理融資オプションを持つ別々の優れたクレジットカードとしてクラシッククレジートライン内で表示されます。
14位 あなたのクレジットラインを管理する方法
各クレジットラインには、あなたの融資を健康に保つのに役立つ独自の設定があり、融資コストを管理します。 各クレジットラインに別々に調整できます。 クレジットライン設定 ニクソアプリまたは 借金設定 ネクソプラットフォームで 下の3つの設定が共通に動作します。 ゼロ利息クレジットでは利用できません。
自動コラテル転送
あなたのコラテラル値が下がると、LTV比率が上昇します。 自動コラテル転送は、あなたのクレジットの健康を改善するために、貯蓄財布(柔軟な貯蓄)からそのクレジートラインのコラトル財布にあなたの暗号化の一部を移動します。 設定はデフォルトで動作し、自動融資返済に対して追加のバッファーを作成します。 もっと学ぶ → この記事.
固定節約の解除
固定期節約の解除は、サポートの2番目の層を追加するオプション設定です。 自動融資返済のリスクがある場合は、Nexoは固定期貯蓄に保有されている資産を解除し、そのクレジットラインのコラテラル財布に移動することができます。 これは、すべての利用可能な暗号化が柔軟な節約で転送された後にのみ起こり、自動コラテラル転送は同じクレジットラインで行われる必要があります。 開封期限に増加した関心は失われます。 もっと学ぶ → この記事.
低利率融資
低利率の融資は、ゴールドとプラチナの忠誠度 Tier クライアントに提供されています。 クレジットポケットのLTV比率を監視し、20%を超えると、柔軟な貯蓄から資産を移動してそのレベル以下に保つ。 この設定では、同じクレジットラインで自動付属転送が行われることを要求し、ブースタークレジートラインには利用できません。 もっと学ぶ → この記事.
15位 重要ノート
- 利息は、00:00 UTC に毎日あなたの優れたバランスに追加されます。
- 融資に適用される利息は合併する、すなわち、最初の主と蓄積した利息の両方で計算されます。
- 最低利率は 0.01 xUSD です。
- 早期返済によって生成される追加の利息は、あなたの優れた融資バランスに追加され、そのような場合、NEXOトークンを使用して返済することはできません。
- SWIFT と Fedwire の両方の転送は、USD の融資引き出しのためにサポートされています。 しかし、Fedwireの転送方法の利用可能性は、あなたの居住国に依存します。
- 「上」または「出」のような用語が制限を指定するために使用される場合、これらの最大または最低限の制限の達成は、追加の行動またはすべての顧客が達成できない特定の基準や要件の満たしに条件を置く可能性があります。