
Il prestito di Nexo - FAQ
1 di Qual è il minimo e massimo equivalente di valuta fiat che posso prestare in beni digitali
Il minimo di prestito che puoi ritirare è:
- 50 USD in monete stabili (USDT, USDC) o USDx*
- 500 USD per i trasferimenti bancari
Il massimo del prestito è 2,000,000 USD per giorno .
*I residenti di Germania e Lituania che si registrano il 30 giugno 2026 o dopo, riceveranno credito rimborsato al loro account Nexo in USDx, con l'opzione di convertire successivamente in USDC.
2 Il Quali valute sono disponibili per il ritiro del prestito
È possibile ritirare un prestito Nexo in beni digitali e ricevere l'equivalente di valuta fiat di EUR, GBP o USD tramite Trasferimento bancario Il In alternativa, è possibile richiedere un prestito in stabilità (USDT o USDC) Il valore prestato è aggiunto al tuo Il portafoglio di risparmio, dove puoi scambiarlo per un'altra criptovaluta o FIATx se vuoi. Indipendentemente dalla valuta di ritiro del prestito selezionata, il totale del prestiti esposto è visualizzato in XUSD su di Rimborso di credito Scenario di Scenari.
Le note:
- I prestiti in USDT non sono disponibili per i residenti dei paesi dell'EEE.
- I residenti della Germania e della Lituania che si registrano il 30 giugno 2026 o dopo, ricevono credito rimborsato al loro account Nexo in USDx, con l’opzione di convertire successivamente in USDC. I clienti che si sono registrati prima di tale data non sono interessati.
3 Il Quanto tempo ci vuole per ottenere approvazione per un prestito Nexo
I prestiti finanziati da Nexo sono generalmente approvati automaticamente, ma a causa di KYC, AML e altri requisiti di sicurezza, ci può richiedere fino a 1 giorno di lavoro per approvare il vostro prestito in alcuni casi.
4 Il Eseguire controlli di credito e un prestito Nexo influenzerà il mio punteggio di crediti
Uno dei vantaggi dei prestiti Nexo è l'assenza di controlli di credito. Inoltre, i dati del prestito non sono comunicati alle agenzie di credito, il che significa che la tua punteggio di crediti non sarà influenzata in alcun modo.
5 Il Quanto presto riceverò i fondi
Il tempo di elaborazione dei prestiti Nexo dipende dalla valuta del prestito che scegli e dal tipo di trasferimento:
Trasferimenti bancari:
- Trasferimento locale: Il giorno del lavoro / Next Business Day
- Trasferimento internazionale: da 1 a 5 giorni lavorativi
Valutazioni di valuta (USDT, USDC)
- Fino a pochi minuti per vedere i fondi prestati nella tua Wallet di risparmio.
Nota di: Il nostro partner bancario procede solo ai trasferimenti bancari nei giorni lavorativi.
6 di Qual è il tasso di interesse sul mio prestito Nexo
Il tasso di interesse del prestito è basato sul tuo Loyalità di livello* e il portfolio equilibrio. Il livello di fedeltà, a sua volta, è determinato dalla proporzione di NEXO Tokens rispetto al resto del tuo portafoglio. Tenete presente che il tasso di interesse del prestito cambia dinamicamente se il vostro livello di fedeltà cambia mentre si ha un prestito eccezionale.
Di seguito forniamo un'indagine dettagliata delle tasse di interesse del prestito applicabili a ciascun scenario.
Il bilancio del portafoglio sotto i 5.000 dollari (nonostante il rapporto di tokens NEXO) - 17.9%
Il bilancio del portafoglio superiore a 5.000 dollari (Il programma di fedeltà è disattivato):
- Base (Non ci sono token NEXO) - 17.9%
- argento (Almeno il 1% di token NEXO rispetto al resto del tuo portafoglio) - 15.9%
- oro (Almeno il 5% di token NEXO rispetto al resto del tuo portafoglio) - Il 9% o il 12%a seconda della vostra giurisdizione
- Platini (Almeno 10% di token NEXO rispetto al resto del tuo portafoglio) – 9.9%
* È necessario mantenere un saldo di portfolio di almeno $5,000 in valore per accedere al nostro programma di fedeltà e sfruttare i tassi di interesse più bassi sul vostro prestito. Si può imparare di più in Questo articolo.
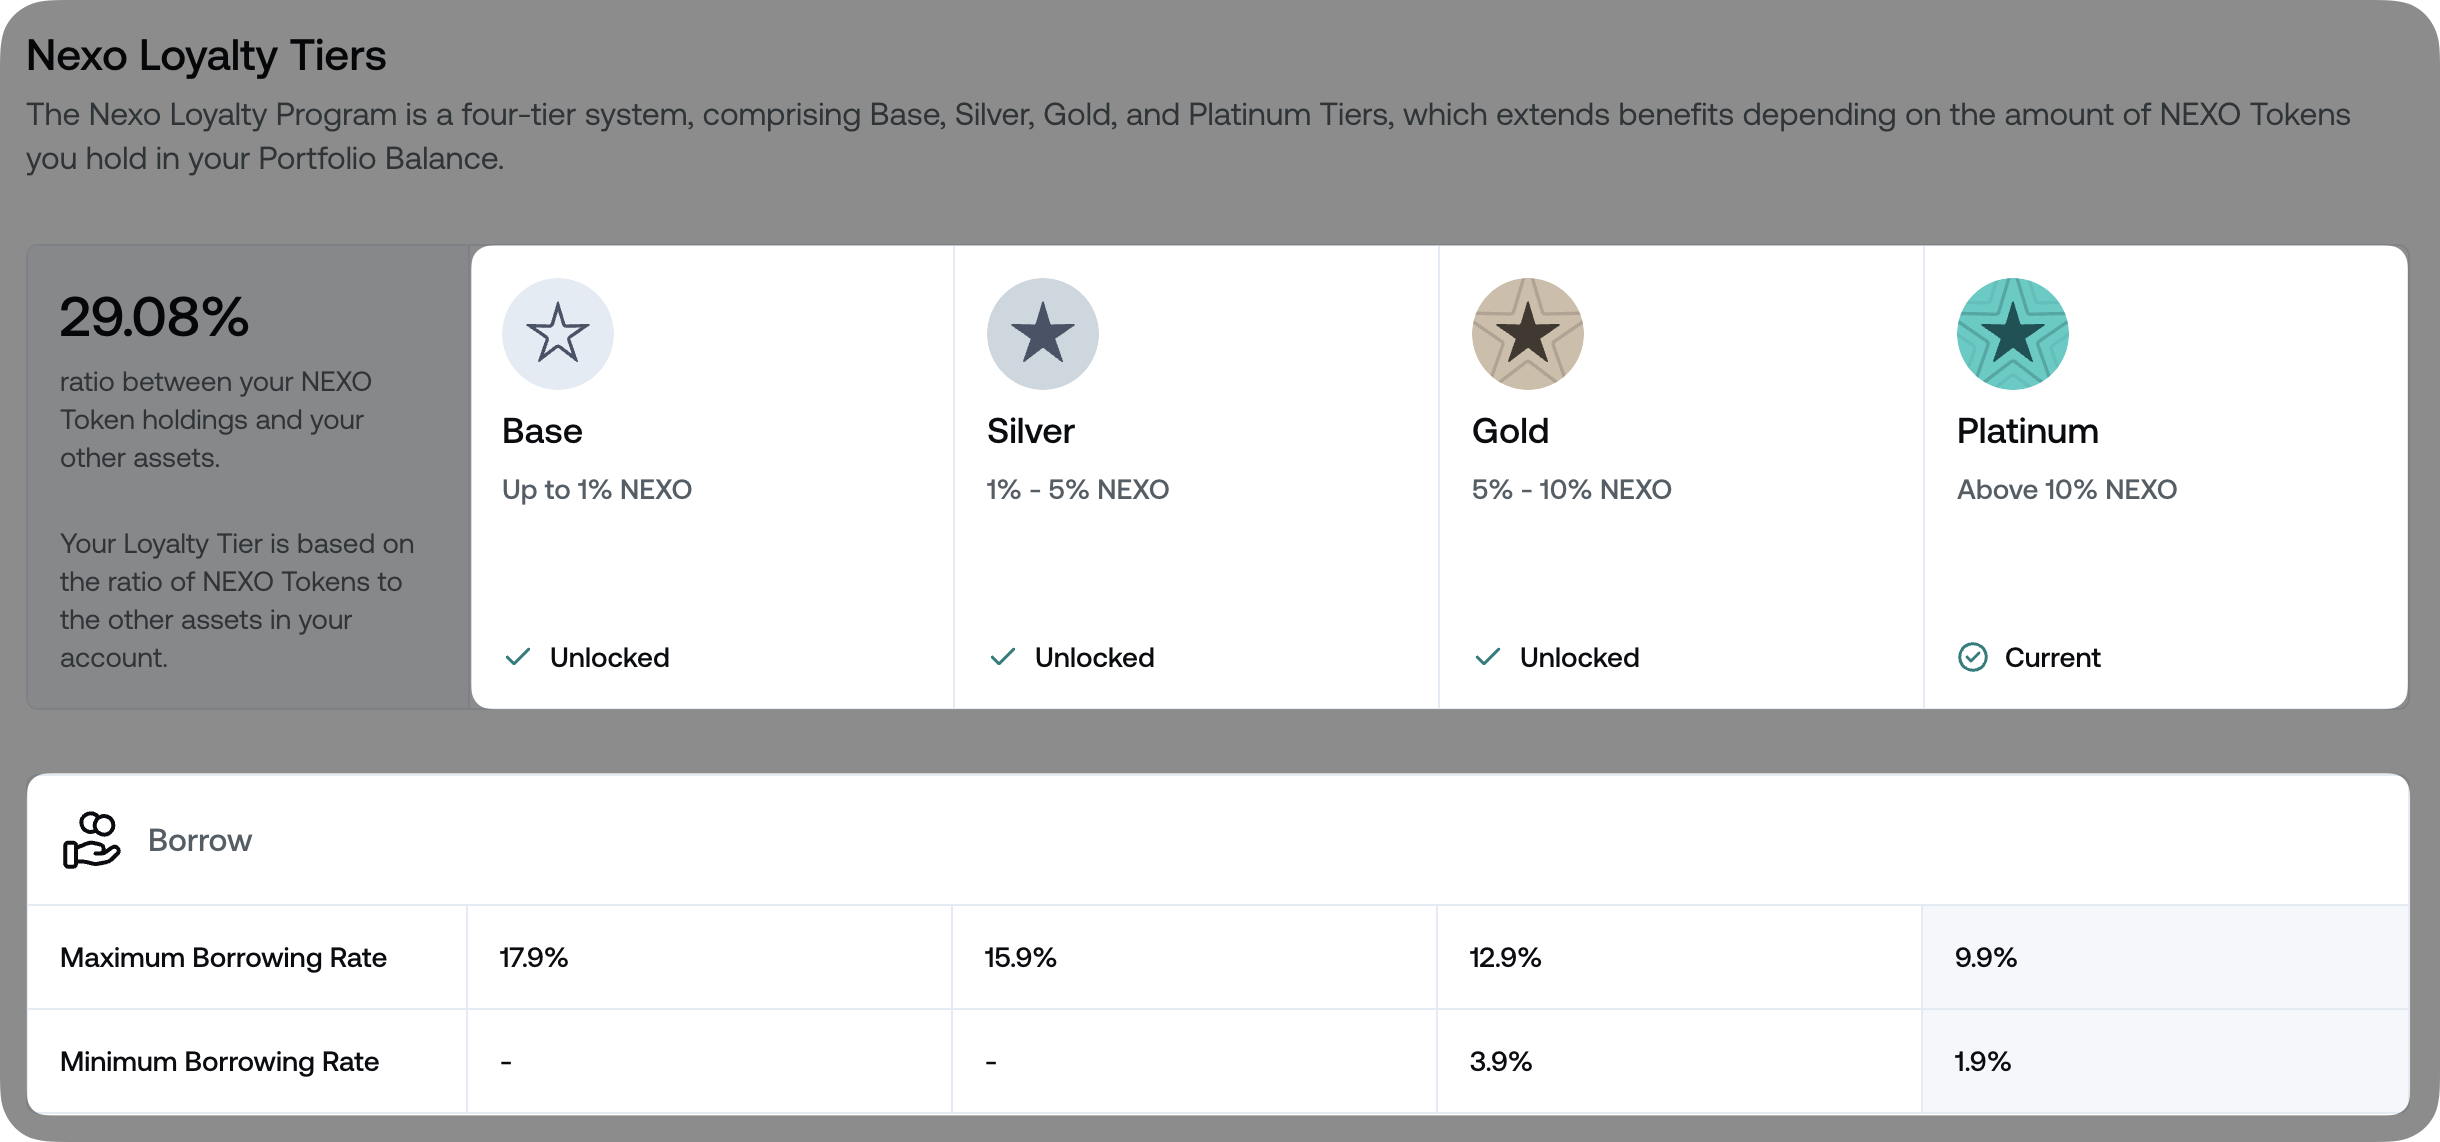
Esempio Per illustrare come funziona il tasso di interesse del prestito Nexo, esplorare l'esempio seguente in cui si entra nel Platinum Loyalty Tier associato a un tasso annuo di interesse di 9,9%:
Giorno 1 Si prende 100mila dollari dalla Nexo’s Credit Line.
Giorno 2 : Il tasso di interesse giornaliero di $27.50 è aumentato. Il tuo prestito Nexo totale diventa $100,000 (principale) + $27.50 (giorno di interesse giornaliero 2) = $100,027.50.
Giorno 3: Il tasso di interesse giornaliero in somma di $27.51 è aumentato. Il tuo prestito Nexo totale diventa $100,000 (principale) + $27.50 (giorno di interesse giornaliero 2) + $27,51 (giornata di interesse quotidiano 3) = $100,055.01.
Come puoi vedere, il tasso di interesse del prestito è calcolato giorno dopo giorno, riflettendo il tuo livello di fedeltà. Per dimostrare questo, assumiamo che il giorno 4 sei nel Silver Loyalty Tier, dove il tuo tasso di interesse annuo è del 15,9%:
Giorno 4 : Il tasso di interesse giornaliero di $44.19 è aumentato. Il tuo prestito Nexo totale diventa $100,000 (principale) + $27.50 (giorno di interesse giornaliero 2) + $27,51 (giornata di interesse quotidiano 3) + $44.19 (giorni di interesse 4) = $100,099.20.
7 Il Come posso ottenere un sconto sul tasso di interesse
Grazie a noi Le linee di credito a basso costo Si può beneficiare di riduzioni annuali dei tassi di prestito nel Platini e oro Lealtà terze*In particolare, finché il Il prestito a valore Il rapporto (LTV) nel tuo portafoglio di credito rimane al di sotto del 20%.
*Dobbiamo mantenere un saldo di portfolio di almeno $5,000 in valore per accedere al nostro sito Programma di fedeltà con i suoi perks, inclusi ottenere un sconto sul tasso di interesse del prestito.
Il Platino:
- LTV sotto il 20%: 1.9%
- LTV superiore al 20%: 9.9%
Il oro:
- LTV sotto il 20%: 3.9%
- LTV superiore al 20%: Il 9% o il 12%a seconda della vostra giurisdizione
Esempio di:
Valore di NEXO: 1000 USD.
Valore totale del portafoglio, escluso NEXO: 10.000 USD.
Ratio di NEXO vs Resti degli Activi: 1000 USD / 10.000 USD * 100 = 10%.
Il livello di fiducia: Platinum.
Prestito eccezionale: 500 xUSD.
Valore collaterale totale nel portafoglio di credito: 4.500 USD.
La carta di credito LTV: 500 USD / 4.500 USD * 100 = 11%.
Il tuo portafoglio di credito LTV è inferiore al 20%, e sei nel piano Platinum, quindi il tuo tasso di prestito è del 1.9%.
8 Il Le prestiti Nexo hanno una data di maturità
La maturità standard di un prestito Nexo è Un anno Il Tuttavia, se non lo rimborserai fino a allora, il prestito sarà automaticamente esteso per un altro anno (il numero di tali estensioni sarà illimitato). Si prega di notare che la data di maturità viene ripristinata ogni volta che si prende un nuovo prestito.
9 di Quali sono le caratteristiche del mio prestito Nexo
Non ci sono pagamenti mensili o trimestrali fissati. Puoi seguire un programma di rimborso che è più adatto per te e rimborsare il tuo prestito in parte o in pieno a tua comodità.
Un tasso di interesse composto, determinato dalla tua Loyalità di livello e il tuo Portfolio Balance, si applica ai fondi che ti ritirerai dalla tua Linea di Credito. Per saperne di più sui nostri tassi di prestito, Clicca qui.
Nota In caso di rimborso del prestito Nexo entro 45 giorni dall’ultimo ritiro, il tasso di interesse annuo standard del 17,9% sarà applicato al rimborsato per il resto del periodo di 45 giorni, indipendentemente dal tuo attuale livello di fedeltà. Questa informazione è disponibile anche sullo schermo di rimborso della linea di credito:

10 di Posso prendere più di un prestito Nexo in una volta
È possibile ritirare dalla vostra Line di credito disponibile tante volte che si desidera, finché si ha abbastanza collaterale nel vostro account per rimborsare il prestito Nexo. Quando si richiede un nuovo prestito, i crypto asset possono essere trasferiti automaticamente dal Wallet di risparmio al Wallet del credito se il collaterale nel vostro Wallet è insufficiente per sostenere il prestito.
È inoltre possibile dividere il prestito in Linee di credito separate - ad esempio, linee di credit dedicate per acquisti di modalità di crediti Nexo Booster e Nexo Card, ciascuno con la propria casella collaterale. Puoi imparare di più Qui.
11 di Ho bisogno di pagare l'imposta sul mio prestito Nexo o il crypto utilizzato come collaterale
In generale, potresti essere costretto a pagare un imposta sul tuo guadagno quando, per esempio, vende un beneficio. Inoltre, a seconda della vostra giurisdizione e della natura dell’attività, il prestito contro di essa potrebbe portare vantaggi fiscali rispetto alla vendita.
Quando si considerano eventuali obblighi fiscali, finanziari e contabili, tale comunicazione rimane esclusivamente la vostra responsabilità in qualità di cliente individuale. Nexo e le sue affiliate non forniscono consulenza fiscale, legale o contabile.
Questo articolo non è inteso a fornire tale e non dovrebbe essere affidato per i consigli fiscali, legali e contabili. Dovresti sempre consultare i tuoi consulenti fiscali, legali e contabili prima di impegnarti in qualsiasi transazione.
12 Il Come è diverso il Nexo dal margine di credito
A differenza del trading di marchio, dove i fondi prestati servono come collaterali, puoi utilizzare il tuo Nexo crypto-backed prestito per qualsiasi scopo che ti piace senza dover bloccare i fonti appena prestati come collateral.
13 di Cosa sono le linee di credito separate e come funzionano
Le linee di credito separate ti permettono di dividere i tuoi prestiti su Nexo in linee creditizi gestite indipendentemente. Ogni linea di credito ha la sua propria cassa collaterale, prestiti eccezionali, interessi e flussi di rimborso, quindi l'attività di un prodotto non influisce sull'altro.
Le linee di credito disponibili sono:
- Classificazione La tua linea di credito standard, funziona come sta facendo oggi. Per impostazione predefinita, tutte le attività di prestito, Booster e Nexo Card in modalità di credito rimangono qui a meno che non si apri una linea dedicata.
- Il Booster: Una linea di credito dedicata per il tuo Nexo Booster si occupa della propria cassa collaterale.
- Nexo Card Una linea di credito dedicata per gli acquisti della tua Nexo Card in modalità di crediti, con la propria cassa collaterale.
- Zero-interest Credit: Un prodotto separato, a durata fissa con la propria portafoglia collaterale, mostrato accanto alle altre linee di credito nel Credit Hub.
Per Booster e Nexo Card, l'apertura di una linea di credito dedicata è facoltativa - se non lo fai, quella attività rimane sulla tua linea di Credito Classic. Il credito a zero interessi opera sempre sulla propria linea di credito separata.
Aprire una linea di credito dedicata
L'apertura di una linea di credito dedicata Booster o Nexo Card è facoltativa. Quando si inizia un contratto di Booster o si accede alla scheda Nexo Card, si può scegliere di aprire una linea di credito dedicata per quel prodotto. Puoi anche aprire uno dal Credit Hub sull'app Nexo o il menu dei prestiti di gestione sulla piattaforma web. Se non si apre una linea dedicata, la transazione sarà trattata sulla tua linea di credito classico.
Quando si apre una linea di credito dedicata, viene creata una nuova portafoglia collaterale per esso. Puoi quindi finanziare quella borsa trasferendo i beni dalla tua Borsa di risparmio.
Cosa succede ai miei prestiti esistenti
Qualsiasi prestito eccezionale che avete avuto prima che la Riga di Credito Separato diventi disponibile – compresi i prestiti da offerte di Booster o acquisti di Nexo Card – rimane sulla vostra linea di credito Classic. La separazione si applica solo alle nuove transazioni di Booster e transazioni in modalità credito della Nexo Card effettuate dopo aver aperto una linea di credito dedicata. Non è necessario spostare o dividere i prestiti esistenti.
Portfoli collaterali e trasferimenti
Ogni linea di credito ha la sua propria portafoglia collaterale. Quando si trasferiscono i beni, si sceglie quale portafoglio collaterale per spostarli. I fondi vengono trasferiti dalla tua Wallet di risparmio alla valuta collaterale, e qualsiasi eccesso collaterali può essere spostato indietro alla Wallet. Le trasferenze tra portafogli collaterali separati non sono disponibili.
Le impostazioni di prestito per linea di credito
Il trasferimento collaterale automatico, il disattivamento delle risparmi a tempo fisso e il prestito a basso interesse sono impostati separatamente per ciascuna linea di credito. Il trasferimento collaterale automatico e il blocco di risparmio a tempo fisso sono disponibili anche per la linea di credito Booster. Il prestito a basso interesse non è disponibile per la linea di credito Booster. Nessuna delle tre impostazioni si applica al credito a zero interessi. Scopri di più in Come gestire le tue linee di credito.
Ripagamento
Quando si fa un rimborso, si sceglie prima quale linea di credito si desidera rimborsare. Puoi quindi scegliere l'attività di rimborso e l'importo esatto del rimborsamento.
Interesse
Il tasso di interesse giornaliero e qualsiasi interesse aggiuntivo sono calcolati, tracciati e caricati indipendentemente per linea di credito.
Rimborso automatico del prestito e restrizioni del conto
I rimborsi automatizzati del prestito si applicano a ciascuna linea di credito indipendentemente. Se una linea di credito è sottoposto a rimborso automatico, le altre linee di crediti possono ancora rimanere disponibili per gestire finché sono in buona salute. Alcune funzionalità del conto potrebbero non essere disponibili mentre qualsiasi rimborso automatico è in corso.
Linee di credito personalizzate per i clienti privati Nexo
Se hai un relazionista assegnato, puoi richiedere ulteriori linee di credito con termini negoziati dal tuo relazionale manager. Questi si presentano all'interno della tua linea di credito classico come separate carte di crediti eccellenti con le loro opzioni di prestito di gestione.
14 Il Come gestire le tue linee di credito
Ogni linea di credito ha le proprie impostazioni che ti aiutano a mantenere il tuo prestito sano e gestire i costi di prestito. Puoi regolare per ciascuna linea di credito separatamente in Le linee di credito In app o in Sostanze di prestito La piattaforma di Nexo. I tre set di seguito lavorano insieme. Non sono disponibili per il credito a zero interessi.
Trasferimento collaterale automatico
Quando il valore del tuo collaterale scende, il tuo rapporto LTV aumenta. Il trasferimento collaterale automatico sposta una parte del tuo crypto dal Wallet di risparmio (Spars Flexible) al wallet collaterali di quella linea di credito per migliorare la salute del prestito. La configurazione è in fase di default e crea un buffer aggiuntivo contro i rimborsi automatizzati del prestito. Scopri di più in Questo articolo.
Il risparmio a tempo fisso
Il distacco di risparmi a tempo fisso è un impostazione opzionale che aggiunge una seconda striscia di supporto. Se si rischia di rimborsare automaticamente il prestito, Nexo può disattivare gli attivi detenuti in risparmi a tempo fisso e spostarli alla borsa collaterale di quella linea di credito. Questo accade solo dopo che tutti i crypto disponibili in Fleksible Savings sono stati trasferiti, e il trasferimento collaterale automatico deve essere su per la stessa linea di credito. L’interesse accresciuto per un termine disattivato è perso. Scopri di più in Questo articolo.
Prestito a basso interesse
Il prestito a basso interesse è disponibile per i clienti Gold e Platinum Loyalty Tier. Monitorizza il rapporto LTV del tuo portafoglio di credito e, se va oltre il 20%, sposta i beni da Flexible Savings per tenerli sotto quel livello. Questo impostamento richiede che il trasferimento collaterale automatico sia disponibile per la stessa linea di credito e non è disponibile per il Booster. Scopri di più in Questo articolo.
15 Il Note importanti
- Il tasso di interesse viene aggiunto al tuo bilancio eccezionale ogni giorno alle 00:00 UTC.
- Il tasso di interesse applicato ai prestiti è composto, cioè si calcola sia sul principale iniziale che sul tasso d’interesse accumulato.
- Il costo minimo è di 0,01 xUSD.
- Un interesse aggiuntivo generato facendo un rimborso precoce viene aggiunto al tuo saldo di prestito eccezionale e, come tale, non può essere rimborsato utilizzando i tokens NEXO.
- Sia i trasferimenti SWIFT che Fedwire sono supportati per le ritirazioni di prestiti in USD. Tuttavia, la disponibilità del metodo di trasferimento Fedwire dipende dal paese di residenza.
- Quando termini come "up to" o "from" vengono utilizzati per indicare limiti, l'acquisizione di tali limiti massimi o minimi può essere condizionata a ulteriori azioni o ad un determinato rispetto di criteri e requisiti che non possono essere raggiunti da tutti i clienti.