
El préstamo de la empresa - FAQ
1o ¿Cuál es el equivalente de moneda fiat mínimo y máximo que puedo prestar en activos digitales?
El importe mínimo de préstamo que puede retirar es:
- 50 USD en monedas estables (USDT, USDC), o USDx*
- 500 USD Para transferencias bancarias
El importe máximo del préstamo es 2,000,000 USD por día.
*Los residentes de Alemania y Lituania que se registren el 30 de junio de 2026 o después de 2023 reciben crédito desembolsado en USDx a su cuenta Nexo, con la opción de convertirse posteriormente en USDC.
2 . ¿Qué monedas están disponibles para la retirada del préstamo?
Puede retirar un préstamo Nexo en activos digitales y recibir la moneda fiat equivalente de EUR, GBP, o USD a través de Transferencia bancaria. Alternativamente, puede solicitar un préstamo en Establecón (USDT o USDC) El importe prestado se añade a su El dinero de la bolsa, donde se puede intercambiar por otra criptomoneda o FIATx si lo desea. Independientemente de la moneda de retiro del préstamo seleccionada, el préstamos total expuesto se muestra en XUSD En el Reembolsos de la línea de crédito El ecranicio.
Notas de:
- Los préstamos en USDT no están disponibles para residentes de países del EEE.
- Los residentes de Alemania y Lituania que se registren el 30 de junio de 2026 o después de 2023 reciben crédito desembolsado en USDx a su cuenta Nexo, con la opción de convertirse posteriormente en USDC. Los clientes que se registren antes de esa fecha no están afectados.
3. ¿Cuánto tiempo tarda en obtener la aprobación para un préstamo Nexo
Los préstamos de Nexo financiados por criptografía generalmente se aproban automáticamente, pero debido a KYC, AML y otros requisitos de seguridad, puede tardar hasta 1 día de trabajo para aprobar su préstamo en algunos casos.
4. ¿Executará los cheques de crédito y afectará un préstamo Nexo a mi puntuación de crédito
Uno de los beneficios de los préstamos Nexo es la ausencia de cheques de crédito. Además, sus datos de préstamo no se reportan a las agencias de crédito, lo que significa que su puntuación de crédito no será afectada de ninguna manera.
5 . ¿Cuánto pronto recibiré los fondos?
El tiempo de procesamiento de préstamos de Nexo depende de la moneda del préstamo que seleccione y el tipo de transferencia:
Transferencias bancarias:
- Transferencia local: El mismo día de trabajo / el siguiente
- Transferencia Internacional: 1 a 5 días de trabajo
Monedas de estable (USDT, USDC)
- Hasta unos minutos para ver los fondos prestados en su bolsillo de ahorro.
Nota de: Nuestro socio bancario solo procesa transferencias bancarias en días de trabajo.
6 . ¿Cuál es el interés en mi préstamo Nexo?
El interés del préstamo se basa en tu La lealtad de la tierra* y el balance de portfolio. Su nivel de fidelidad, por su parte, se determina por la proporción de Tokens NEXO en relación con el resto de su portfolio. Tenga en cuenta que el interés del préstamo cambia dinámicamente si su nivel de fidelidad cambia mientras usted tiene un préstamos excelente.
A continuación, proporcionamos una visión detallada de las tasas de interés del préstamo aplicables a cada escenario.
El balance de portfolio inferior a $5,000 (Incluso el ratio de Tokens NEXO) - 17.9%
El balance de la cartera superior a $5,000 (Programa de la lealtad desbloqueado):
- Base (No hay Tokens de Nexo) 17.9%
- El plata (Al menos 1% de Tokens NEXO contra el resto de su portfolio) - 15.9%
- El oro (Al menos 5% de Tokens NEXO contra el resto de su portfolio) - 9.9 % o 12.9 %Dependiendo de su jurisdicción
- Platino (Al menos 10% de Tokens NEXO contra el resto de su portfolio) - 9.9%
* Usted necesita mantener un saldo de portafoglio de al menos $5,000 en valor para acceder a nuestro Programa de Lealtad y aprovechar las tasas de interés más bajas en su préstamo. Puedes aprender más en Este artículo.
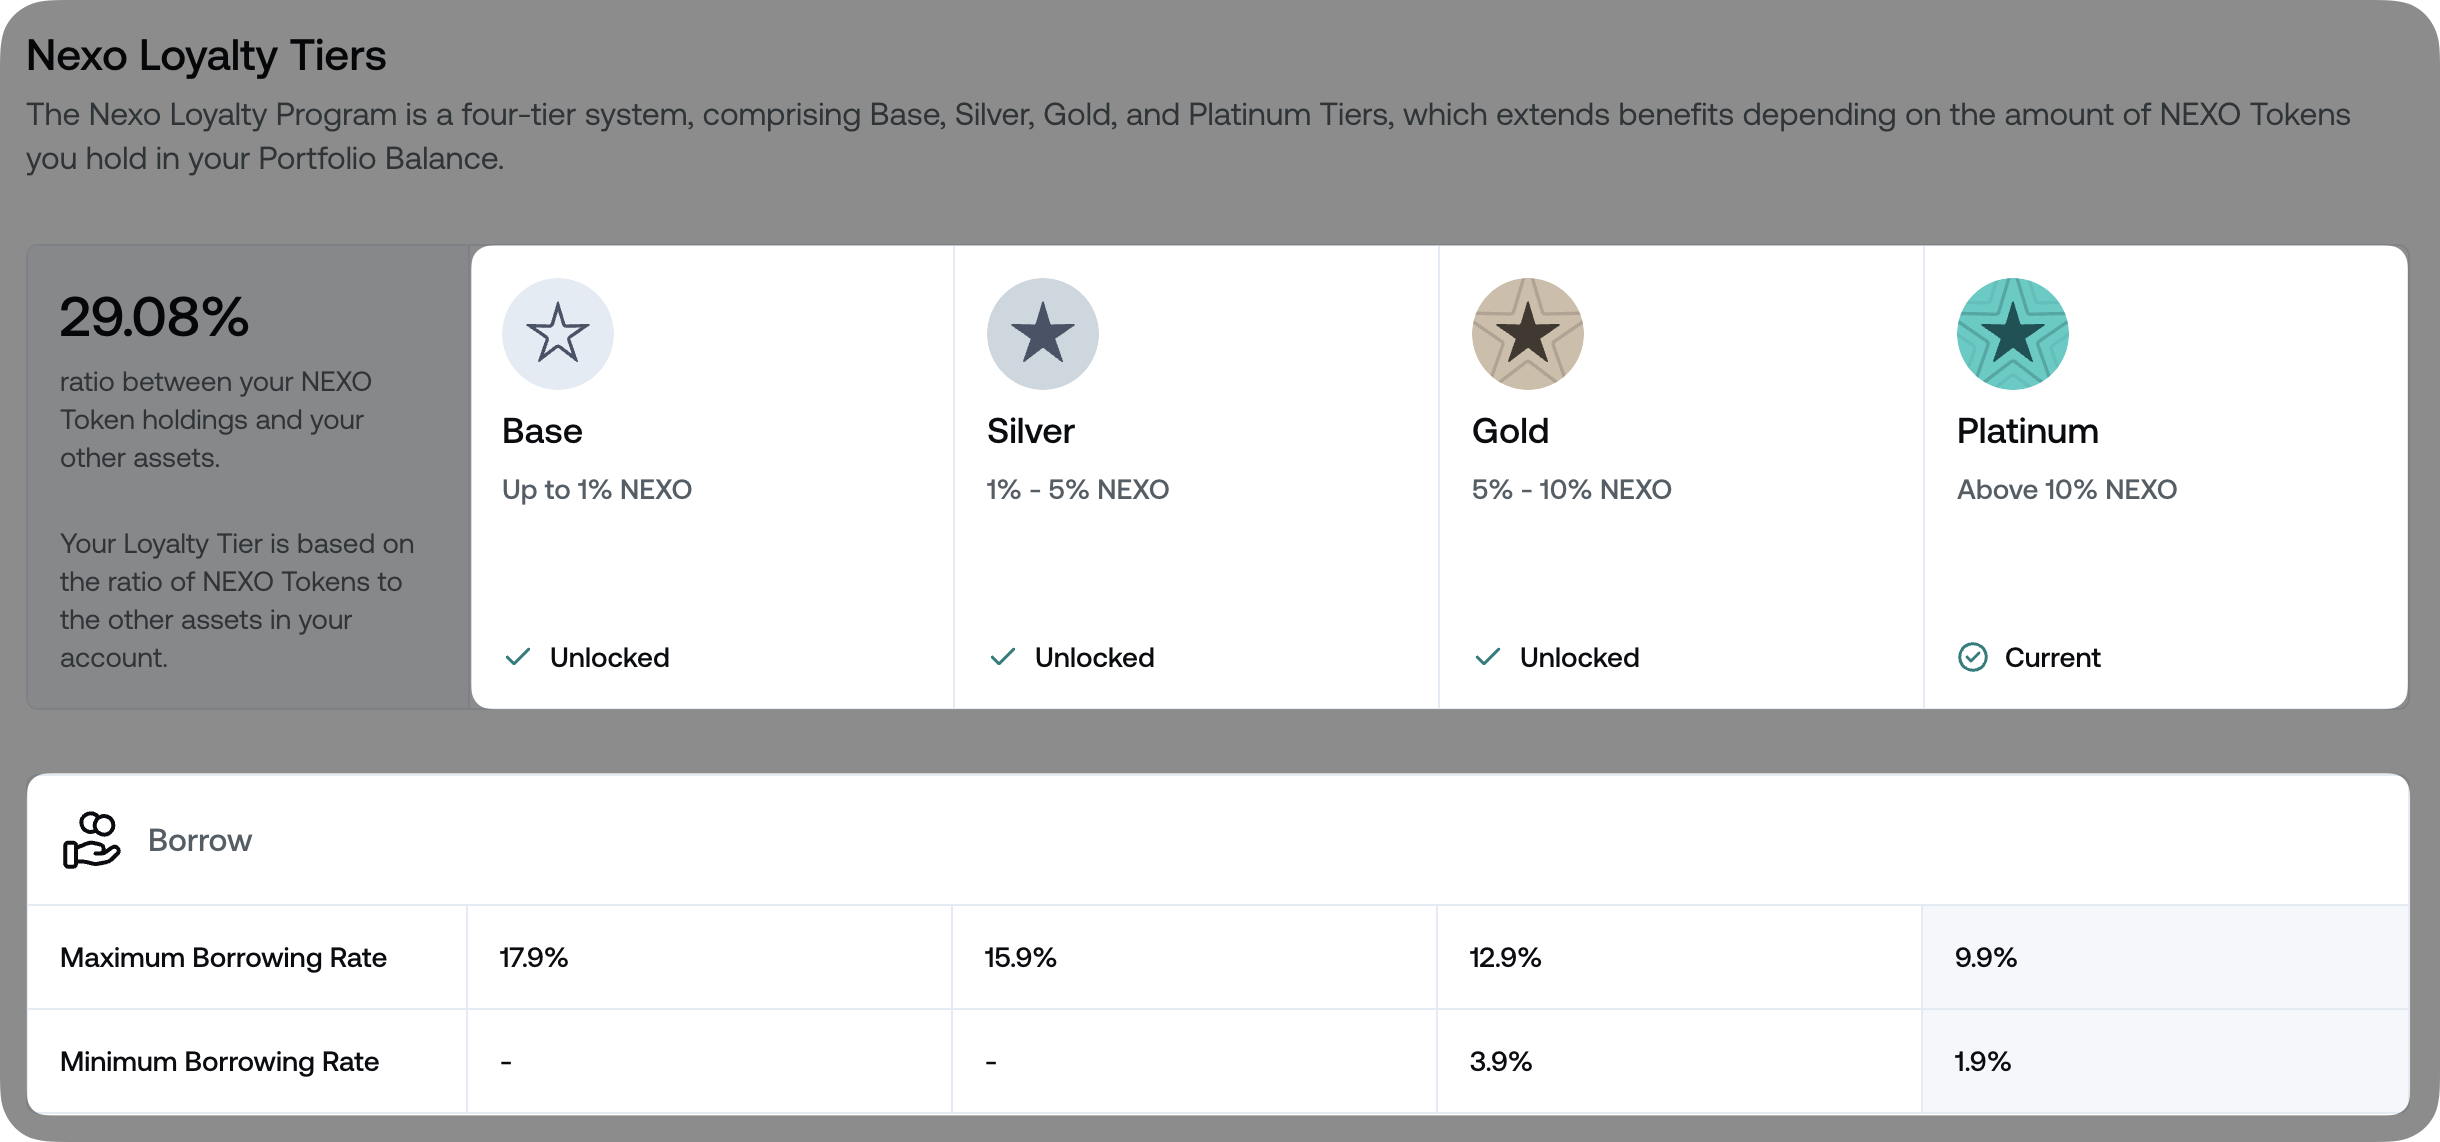
Exemplos Para ilustrar cómo funciona el interés del préstamo Nexo, exploraremos el siguiente ejemplo en el que se cae en el Platinum Loyalty Tier asociado con un tipo de interés anual del 9,9 %:
Día 1: Usted lea $100,000 de la línea de crédito de Nexo.
Día 2: Se acumula el interés diario de $27.50 en el importe. Su préstamo total de Nexo se convierte en $100,000 (principal) + $27.50 (día de interés diario 2) = $100,027.50.
Día 3: Se acumula el interés diario en el importe de $27.51 Su préstamo total Nexo se convierte en $100,000 (principal) + $27.50 (día de interés diario 2) + $27,51 (dia de interés diario 3) = $100,055.01.
Como puede ver, el interés del préstamo se calcula día a día, reflejando su nivel de lealtad. Para demostrar esto, supongo que el día 4, usted está en el Silver Loyalty Tier, donde su tasa de interés anual es del 15,9 %:
Día 4: Se acumula el interés diario de $44.19. Su préstamo total Nexo se vuelve a $100,000 (principal) + $27.50 (día de interés diario 2) + $27,51 (dia de interés diario 3) + $44.19 (días de interés día 4) = $100,099.20.
7 . Cómo puedo obtener un descuento en la tasa de interés
Gracias a nuestro Líneas de crédito bajo costo Se puede beneficiar de la reducción de los tipos de préstamo anuales en el Platino y El oro La lealtad de los terceros*En consecuencia, mientras que el La prestación de préstamo La relación (LTV) en su bolsillo de crédito permanece por debajo del 20%.
*Debe mantener un balance de portafolios de al menos $5,000 en valor para acceder a nuestro Programa de lealtad con sus perks, incluyendo obtener un descuento en la tasa de interés del préstamo.
El Platino:
- La TV de menos del 20%: 1.9%
- La TV superior al 20%: 9.9%
El oro:
- La TV de menos del 20%: 3.9%
- La TV superior al 20%: 9.9 % o 12.9 %Dependiendo de su jurisdicción
El ejemplo:
Valor de NEXO: 1.000 USD.
Valor total del portfolio, excluido NEXO: $ 10,000.
Ratio de NEXO vs Resto de los activos: 1.000 USD / 10.000 USD * 100 = 10%.
El nivel de fidelidad: Platinum.
El préstamo es excelente: 500 xUSD.
Valor total de la cartera en el bolsillo: 4.500 USD.
La carteira de crédito LTV: 500 USD / 4.500 USD * 100 = 11%.
Su bolsillo de crédito LTV es inferior al 20%, y usted está en el nivel Platinum, por lo que su tasa de préstamo es del 1.9%.
8o Los préstamos de Nexo tienen una fecha de madurez
La madurez estándar de un préstamo Nexo es Un año. Sin embargo, si no lo devolverás hasta entonces, el préstamo se extenderá automáticamente por otro año (el número de tales extensiones será ilimitado). Por favor, tenga en cuenta que la fecha de madurez se resuelve cada vez que recibe un nuevo préstamo.
9 de ¿Cuáles son las especificidades de mi préstamo Nexo
No hay pagos mensuales ni trimestrales fiables. Puedes seguir un horario de pago que más te conviene y pagar tu préstamo parcial o en su totalidad a tu conveniencia.
Un tipo de interés, determinado por su La lealtad de la tierra y su Saldo de Portfolio, se aplica a los fondos que retira de su línea de crédito. Para saber más sobre nuestros tipos de préstamo, CLICLO AQUÍ.
Nota: En caso de que reembolses tu préstamo Nexo dentro de 45 días del último retiro, se aplicará el tipo de interés anual estándar del 17,9% al importe reembolso para el resto del período de 45 dias, independientemente de tu nivel de lealtad actual. Esta información también está disponible en la pantalla de reembolso de la línea de crédito:

10. Puedo sacar más de un préstamo Nexo a la vez
Puedes retirarte de tu línea de crédito disponible tantas veces como quieras, siempre que tengas suficiente colateral en tu cuenta para devolver el préstamo Nexo. Cuando solicita un nuevo préstamo, los activos de criptomoneda pueden ser transferidos automáticamente desde el bolsillo de ahorro al bolsillos de crédito si el colateral en su bolsilla de crédito no es suficiente para apoyar el préstamos.
También puede dividir su préstamo en líneas de crédito separadas - por ejemplo, líneas dedicadas de crédito para compras de modo de crédito Nexo Booster y Nexo Card, cada una con su propia cartera colateral. Puedes aprender más Aquí.
11 de ¿Tengo que pagar impuesto sobre mi préstamo Nexo o el cripto utilizado como colateral?
Usted puede generalmente estar obligado a pagar un impuesto sobre su ganancia cuando, por ejemplo, vende un activo para un beneficio. Además, dependiendo de su jurisdicción y de la naturaleza del activo, prestar contra él podría llevar ventajas fiscales en comparación con la venta.
Cuando se consideran las obligaciones fiscales, financieras y contables, dicha información es exclusivamente su responsabilidad como cliente individual. Nexo y sus afiliados no proporcionan asesoramiento fiscal, legal o contable.
Este artículo no tiene por objeto proporcionar tal y no debe confiar en los asesoramientos fiscales, legales y contables. Usted debe consultar siempre a sus consejeros fiscales, legales y contables antes de involucrarse en cualquier transacción.
12 . ¿Cómo es Nexo diferente del préstamo de margen?
A diferencia del comercio de margen, donde los fondos prestados sirven como collateral, puede usar su préstamo Nexo financiado con cripto para cualquier finalidad que desee sin tener que cerrar los fondos recién prestados como collaterales.
13 . ¿Qué son las líneas de crédito separadas y cómo funcionan?
Líneas de crédito separadas le permiten dividir sus préstamos en Nexo en líneas de créditos gestionadas independientemente. Cada línea de crédito tiene su propia cartera colateral, préstamo destacado, interés y flujo de reembolso, por lo que la actividad de un producto no afecta a los demás.
Las líneas de crédito disponibles son:
- Clásico: Su línea de crédito estándar, funcionando como lo hace hoy. Por defecto, toda la actividad de préstamo, Booster y Nexo Card de modo de crédito permanece aquí a menos que se abra una línea dedicada.
- El Booster: Una línea de crédito dedicada para su Nexo Booster se trata con su propia cartera colateral.
- Nexo Card: Una línea de crédito dedicada para sus compras de tarjetas Nexo en modo de crédito, con su propia cartera colateral.
- Zero-interest Credit: Un producto separado, de duración fijo con su propia cartera colateral, mostrado junto a las otras líneas de crédito en el Centro de Crédito.
Para Booster y Nexo Card, abrir una línea de crédito dedicada es opcional - si no, esa actividad permanece en su línea de créditos clásicos. El crédito de interés cero siempre opera en su propia línea de crédito separada.
Abre una línea de crédito dedicada
La apertura de una línea de crédito dedicada Booster o Nexo Card es opcional. Cuando comienza un acuerdo de Booster o accede a la tabla de tarjetas Nexo, puede optar por abrir una línea de crédito dedicada para ese producto. También puede abrir uno del Credit Hub en la aplicación Nexo o el menú de préstamos de Gestión en la plataforma web. Si no abre una línea dedicada, la transacción se procesará en su línea de crédito clásico.
Cuando se abre una línea de crédito dedicada, se crea una nueva cartera colateral para ello. Puedes entonces financiar esa cartera transferyendo activos de tu Cartera de ahorro.
¿Qué pasa con los préstamos existentes?
Cualquier préstamo extraordinario que haya tenido antes de que se haya puesto disponible en Separate Credit Lines, incluidos los préstamos de promociones de Booster o compras de tarjetas Nexo, permanecerá en su línea de crédito clásico. La separación se aplica únicamente a las nuevas transacciones de Booster y las transaccións de modo de crédito de la tarjeta Nexo realizadas después de abrir una línea de crédito dedicada. No se le obliga a mover o dividir los préstamos existentes.
Cartera de cartera y transferencias
Cada línea de crédito tiene su propia cartera colateral. Cuando usted transfiera activos, usted elige qué bolsillo colateral para moverlos. Los fondos se transferirán de su bolsillo de ahorro a la bolsilla colateral elegida, y cualquier exceso de ahorra puede ser transferido de vuelta a la Bolsillo. Las transferencias entre cartuchos colaterais separados no están disponibles.
La prestación de préstamos por línea de crédito
Los transferencias colaterales automáticos, el desbloqueo de ahorros a tiempo fijo y los préstamos a bajo interés se establecen por separado para cada línea de crédito. El transferencia colateral automática y el desbloqueo de ahorros a tiempo fijo también están disponibles para la línea de crédito de Booster. Los préstamos de bajo interés no están disponibles para la línea de crédito de Booster. Ninguna de las tres configuraciones se aplica a los créditos de interés cero. Aprende más en Cómo gestionar sus líneas de crédito.
Repayas
Cuando hace un reembolso, primero elige la línea de crédito que desea reembolsar. Puede entonces elegir el activo de reembolso y el importe exacto de reimbursamiento.
Interés
Los intereses diarios del préstamo y cualquier interés adicional se calculan, rastrean y se cargan independientemente por línea de crédito.
Reembolsos automáticos de préstamos y restricciones de cuenta
Los reembolsos automáticos se aplican a cada línea de crédito independientemente. Si una línea de crédito está sufriendo un reembolso automático, sus otras líneas de crédito pueden seguir siendo disponibles para gestionar mientras están en buena salud. Algunas funciones de cuenta pueden no estar disponibles mientras que cualquier reembolso automático está en curso.
Líneas de crédito personalizadas para clientes Nexo Privados
Si usted tiene un gerente de relaciones asignado, puede solicitar líneas de crédito adicionales con términos negociados por su gerente. Estos aparecen dentro de su línea de crédito clásico como separadas tarjetas de préstamo excepcionales con sus propias opciones de présa de gestión.
14 . Cómo gestionar sus líneas de crédito
Cada línea de crédito tiene sus propias fiestas que le ayudan a mantener su préstamo saludable y gestionar los costes de préstamos. Puedes ajustarlos para cada línea de crédito por separado en La línea de crédito En la aplicación Nexo o en SISTEMAS DE PRENDO En la plataforma Nexo. Las tres configuraciones que se encuentran a continuación trabajan juntos. No están disponibles para el crédito de interés cero.
Transferencia colateral automática
Cuando el valor de su colateral cae, su relación LTV aumenta. El transferencia colateral automática mide una parte de su cripto desde el bolsillo de ahorro (Flexible Savings) a la bolsilla colateral de esa línea de crédito para mejorar su salud del préstamo. La configuración se activa por defecto y crea un buffer adicional contra los reembolsos automáticos del préstamo. Aprende más en Este artículo.
Desbloquear ahorros fiables
El desbloqueo de ahorro a tiempo fijo es una configuración opcional que añade una segunda capa de soporte. Si está en riesgo de reembolsos automáticos, Nexo puede desbloquear los activos detenidos en ahorros a tiempo fijo y moverse a la cartera colateral de esa línea de crédito. Esto ocurre sólo después de que todos los cripto disponibles en Flexible Savings han sido transferidos, y la transferencia colateral automática debe estar en el mismo crédito. El interés crecido en un plazo desbloqueado se pierde. Aprende más en Este artículo.
Préstamo de bajo interés
Los préstamos de bajo interés están disponibles para los clientes de Gold y Platinum Loyalty Tier. Se monitora la relación LTV de su bolsillo de crédito y, si va por encima del 20%, mova los activos de Flexible Savings para mantenerlo por debajo de ese nivel. Esta configuración requiere que se haga un transferencia colateral automática para la misma línea de crédito y no está disponible para la línea de créditos de Booster. Aprende más en Este artículo.
15 . Notas importantes
- El interés se añade a su balance extraordinario diariamente a las 00:00 UTC.
- El interés aplicado a los préstamos es compuesto, es decir, se calcula tanto en el capital inicial como en el interés acumulado.
- El precio mínimo de interés es de 0,01 xUSD.
- El interés adicional generado por hacer un pago temprano se añade a su saldo de préstamo excepcional y, como tal, no puede ser reembolsado utilizando los tokens NEXO.
- Tanto los transferencias SWIFT como Fedwire se apoyan para las retrasas de préstamos en USD. Sin embargo, la disponibilidad del método de transferencia Fedwire depende de su país de residencia.
- Cuando se utilizan términos como "hasta" o "desde" para denotar límites, el logro de estos límites máximos o mínimos puede ser condicional a acciones adicionales o cumplimiento de ciertos criterios y requisitos que no puedan ser alcanzables por todos los clientes.