Zero-interest credit, la opció de seguretat.

Temps d'operació
Comença el 2018
Productes de préstec anual
FinTech Breakthrough Awards 2026
Gestió d’actius
70+ milions de dòlars
Credits de zero interessos
Temps d'operació
Comença el 2018
Productes de préstec anual
FinTech Breakthrough Awards 2026
Gestió d’actius
70+ milions de dòlars

El crèdit és previsible i el resultat és clar.

Zero-interest Credit ofereix una liquidez immediata, una forma de liquidació clara i transparent, i evita eficaçment els riscos de liquidar.

Custó zero

Utilitzar BTC, ETH, SOL o XRP com a hipoteca, amb un zero cost per obtenir la liquidació amb un rendiment anual de 0%.

No hi ha risc de neteja

Durant el període de validesa del préstec, fins i tot si les condicions varien, els impostos continuen sense canvi. No cal preocupar-se per l'anunci de garantia addicional o per risc de liquidació.

Condicions personalitzables

La hipoteca, la quantitat, la data de presentació i la moneda de recepció (USDC o USDT) són seleccionats per a la seva sol·licitud.

Resultats previsibles

Paràmetres de protecció de preus integrats, que comença amb claredat dels resultats potencials i manté transparents en les diferents situacions del mercat.

No es pot vendre cap actiu, també es pot adquirir una liquidez.

Obtenir immediatament els diners necessaris, sense necessitat de vendre les criptomonedes, i mantenir el potencial de creixement futur.

Un moment de renovació

En pocs segons es pot transferir el crèdit a la nova data, sense haver de tancar els hipotecs.

La fiscalitat és eficient

La hipoteca a través de la propietat digital, o es pot evitar els incidents d'impostos derivats de la venda de la seva propietat.

El seu objectiu és el zero-interest credit.

Exploreix com aquest producte t'ajuda a alliberar la liquidez, mantenir el control i respondre clarament als processos de compensació.
Registre

Refinir el crèdit en l'era digital.

Com a pioner en crèdits hipotecals, Nexo continua liderant els estàndards de la indústria amb Zero-interest Credit.

2026 Productes de préstec de consum

El premi FinTech Breakthrough Awards és el premi de la innovació en crèdits hipotecers.

El 76% dels préstecs

La majoria dels clients opten per créixer amb nosaltres i utilitzar Zero-interest Credit de manera repetida.

La transacció total de préstecs supera els 1.4 milions de dòlars

La ràpida adopció des de l'entrada en línia el 2025 marca l'arribada de nous estàndards de crèdit modern.
Saber més

El mecanisme de protecció del preu.

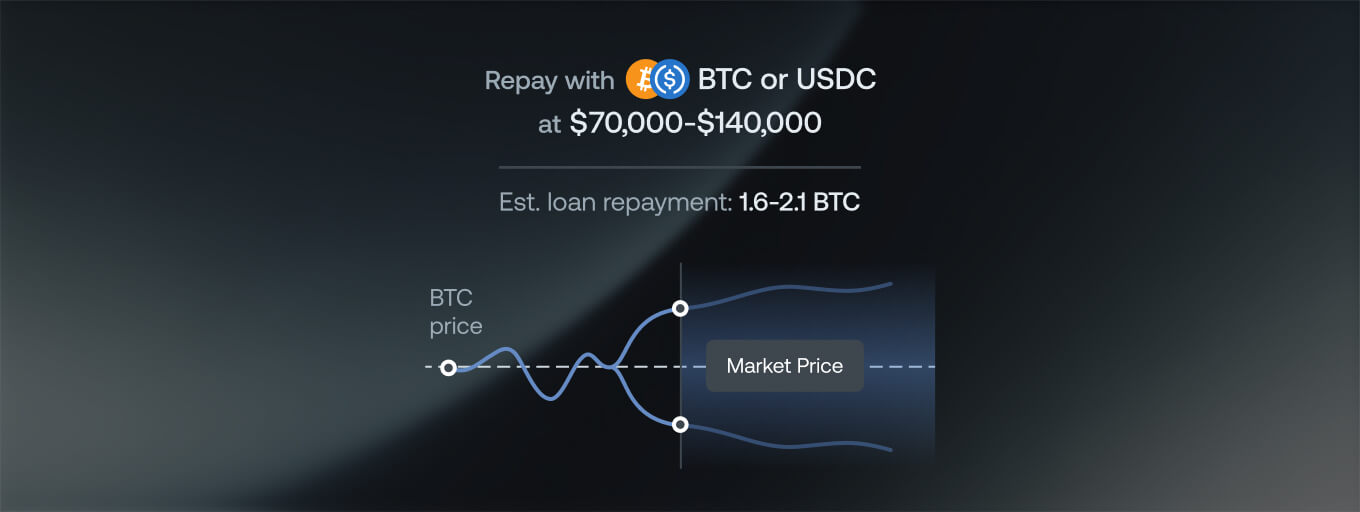
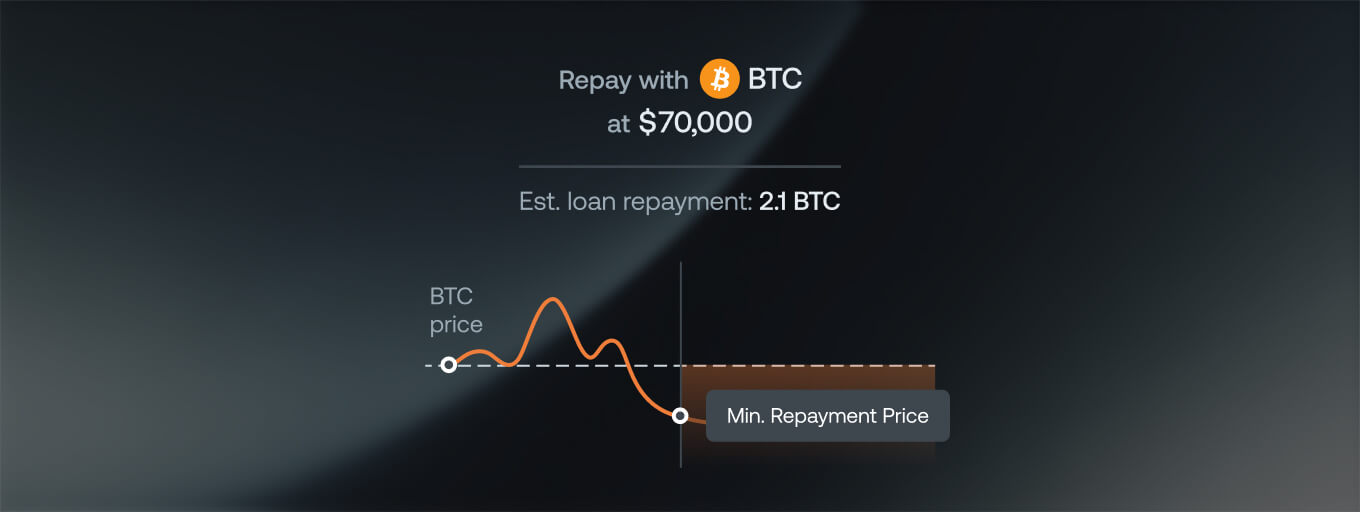
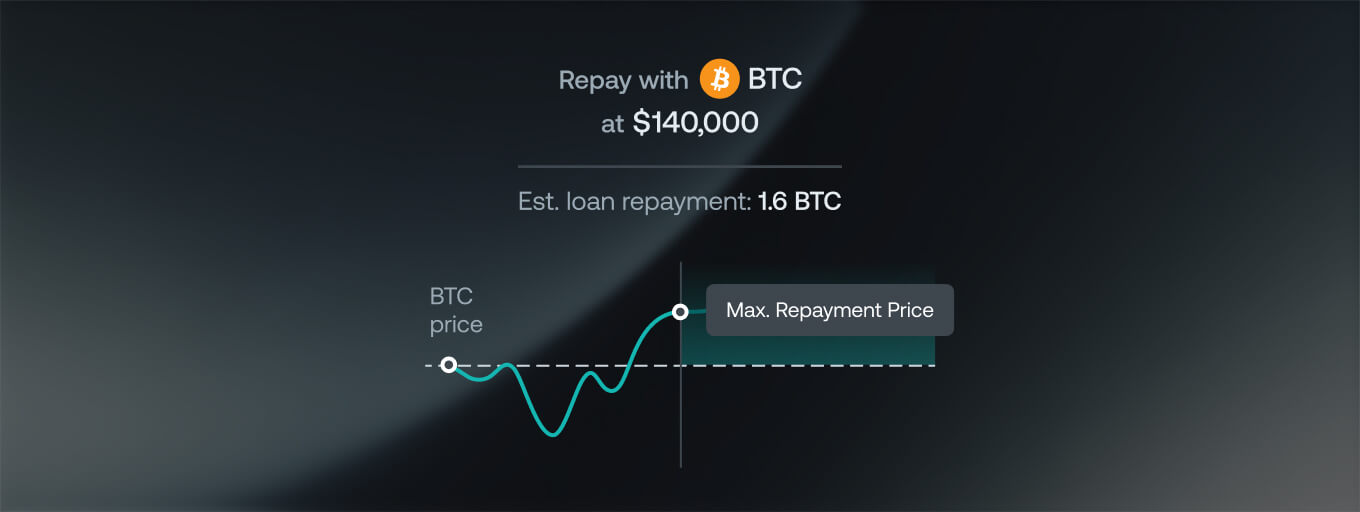
El Zero-interest Credit funciona entre els preus de la devolució. L'àrea es defineix per dos punts de preu: el preu de la restitució mínima i el preus de la restauració màxima. Seleccionar el millor preu per a vostè. Aquests punts de preu fan que el vostre crèdit sigui més clar i previsible en el moment de la liquidació. Es poden produir tres situacions, les següents detalls.

Preu de mercat de crèdit zero

Entre el preu de la restitució i el preus mínim.

El préstec es complirà en el dia de la devolució segons el preu de mercat dels actius hipotec. Es pot optar per a la devolució de moneda estable i mantenir els hipotecs, o per a l'últim termini de la préstec.
Creditació de zero tipus de preu mínim de reemborsament

Preu inferior al mínim de la devolució.

El crèdit es rescatarà a la taxa mínima de devolució i es complirà amb els impostos. Això pot protegir-vos quan la situació continua baixant.
Creditació de zero tipus de preu màxim de reemborsament

Més que el preu de la restitució.

Quan el preu del mercat augmenta sobre el preus de rendiment màxim, l'hipoteca es ven per pagar el crèdit segons el preç, i així tancar els beneficis del nivell del preu.

Troba el programa de crèdit adequat per a vostè.

Les necessitats de cada client són diferents. Compareix profundament les solucions de crèdit Nexo per trobar la millor opció per a tu.

Zero-interest Credit Credit Line

Objecte aplicable

Previsibilitat
Flexibilitat

La taxa anual

Tots els ciutadans són 0%
Des de l'1,9% basat en el grau de lleialtat

Eliminar

No hi ha risc de liquidació ni notificació de garantia addicional
Si el valor de la LTV (la relació de valor del préstec) és superior a la L TV (la diferència de valor de l'empresa) es pot produir.

Hipoteca

BTC, ETH, SOL o XRP
BTC, ETH, moneda estable i moneda de la Xina seleccionada

Estructura

Per a la data de presentació, es pot triar un termini
No hi ha límit de temps.

Temps de

5 dies a 12 mesos
Efectivitat a llarg termini

Suma mínima

0.1 BTC o 1 ETH de valor del 50%
100 SOL o 5.000 XRP de valor de $ 30%
$50

La quantitat màxima

Un préstec únic de fins a 5 milions de dòlars
Un màxim de 2 milions de dòlars al dia

Retorn de diners

Si no es fa el termini, la quantia completa es devolu.
Retorn total o parcial de la quota
Més informació sobre la línia de crèdit

El zero-interest creix la riquesa.

Conèixer els casos de clients reals. Aquests clients han aconseguit alliberar la liquidez i no han abandonat el seu potencial futur.

Un home en vestit mirant al mar.

Martha T.

"El que més m'ha agradat és que no he de pagar els interessos ni de vendre-los massa aviat per aconseguir la liquiditat de les criptomonedes. Estic lliure de triar el preu i el termini de venda adequats; si no arriben al preu objectiu en el moment de la seva finalització, no només no hi ha cap taxa de transacció ni es prendran els diners per la limitació de preu. El principal avantatge és que les variacions a curt termini no són importants. És important que el preu de la finalització es pagui, i el producte també té suficient espai de baixada. »

El George G.

"Per a mi, és més adequat per gestionar el meu risc de retenció de Bitcoin i deixar un espai d'operació durant la volatilitat, en lloc de posar la seva leverage al límit. El que m’interessa és senzill: preus clars i garanties, LTV (percentació de valor del préstec) i períodes de préstec més curts, que ens faciliten la adaptació en cas de canvis. »

El James G.

"He utilitzat Zero-interest Credit (ZIC) durant més de sis mesos i crec que és recomanable. Jo sóc un inversor més conservador de Bitcoin i, en general, tinc una vida fora del treball i la inversió a tot el temps, per la qual cosa estic més propera a un programa relativament senzill i passiu. ZIC ha augmentat els meus ingressos en Nexo i també espero continuar amb la seva futura expedició. »

El Sr. P

"Quan necessito recollir els primers pagaments immobiliaris, Zero-Interest Credit em va proporcionar una excel·lent flexibilitat i experiència molt ràpida. Només vaig completar la sol·licitud de préstec en un dia i vaig rebre diners (si es tractava a través de la banca tradicional pot trigar mesos) i no necessitava vendre cap criptografia que tenia. En la meva opinió, aquest és el futur de la finança, que obre noves possibilitats. »

JB

“El crèdit de zero-benefici permet obtenir directament la liquidez sense necessitat d’utilitzar el manteniment a llarg termini. En els nits essencials de cost d'oportunitat, pot proporcionar flexibilitat i el procés és ràpid i sense obstacles. Des del punt de vista operatiu, tot el procés és previsible i fàcil de gestionar, de manera que el cicle d'anunci no és més un procediment administratiu, sinó un moment natural per a la reavaluació de l'entorn del mercat en general. »

Claudià

“Estic molt satisfet amb el meu crèdit. Aquesta solució li permet refinanciar els préstecs d'aplicació originals, alliberar la liquidació mitjançant hipoteca Bitcoin i estalviar significativament els costos de les rendes. »

Nexo-privada enrere

Explora Nexo Private i desbloqueja les condicions personalitzades.

La solució personalitzada que ofereix el client exclusiva permet que el vostre Zero-interest Credit tingui un valor més gran.
Descobreix el Nexo Private

Problemes freqüents

Es pot pagar el zero-interest credit?

No inclouen. Zero-interest Credit és un producte de termini fix, que significa que l'usuari ha de pagar el seu total en el dia de la devolució.

Com es fa el zero-interest credit?

En la majoria dels casos, podeu triar entre la data de devolució i l'àrea de preu de devolupament abans del retorn, per tal de renovar el préstec. Si es requereix la conformitat, el preu de mercat de les hipoteques ha d'estar dins del seu àmbit. Tot i això, la renovació no és garantida i pot dependre de les condicions del mercat. Si es pot renovar, normalment es rebrà una notificació aproximadament 24 hores abans de la data de finalització. Com que la disponibilitat pot canviar ràpidament, especialment en períodes de volatilitat més alta, si desitja un període de renovació, es recomana prendre mesures el més aviat possible. Per més informació, consulteu el nostre tema.Article de Centre d'Ajuda。

Puc tenir un zero-interest credit al mateix temps?

Sí que. En condicions de bonificació suficients, els usuaris poden mantenir múltiples crèdits d'interès zero en vigor al mateix temps. Cada crèdit és creat i gestionat de manera independent, amb les seves pròpies condicions i els seus preus.

Què passa amb l’opció de “Return of Stability”?

Després d'activar la funció de devolució de moneda estable, es pot efectuar el pagament de crèdit en USDT o USDC en el dia de la devolución. Si el preu està en l'àrea de la taxa de reemborsament mínima i la taxa d'entrada màxima i hi ha una moneda estable suficient en el seu carnet d'estalvi, es pot conservar BTC, ETH, SOL o XRP utilitzats com a hipoteca.

Els actius digitals per a Zero-interest Credit són disponibles com a hipoteques de Nexo Credit Line?

No inclouen. Els actius utilitzats per Zero-interest Credit estan destinats a aquest servei de préstec i no poden ser utilitzades com a hipoteques de Nexo Credit Line.

On es pot trobar més informació sobre Zero-interest Credit?

Per a més informació sobre Zero-interest Credit, visiteu Article sobre el Centre d'Ajuda。